花呗提现攻略
花呗作为支付宝旗下信用支付工具,其设计逻辑始终围绕消费场景展开。平台通过算法评估用户信用后授予的额度,本质是商家垫付资金的消费凭证,而非传统意义上的预支现金。这种模式下,用户无法直接将花呗额度转换为现金,因其核心价值在于促进消费而非资金流转。平台对提现功能的缺失,本质上是风险控制的必然选择——若允许提现,将导致信用风险敞口扩大,可能引发系统性违约风险。
从金融产品设计角度看,花呗与借呗存在本质差异。前者聚焦于消费场景的信用授权,后者则是明确的借贷产品。当用户试图通过花呗提现时,实际上需要转向借呗或信用卡等具备资金划转功能的工具。这种区分体现了蚂蚁集团对用户需求的精准拆解:将消费信用与借贷信用分离,既保障了消费场景的健康发展,也避免了信用资源的错配。
平台在信用管理层面的深层考量,体现在对提现需求的系统性应对。当用户试图通过非正规渠道套现时,系统会自动触发风控机制,包括降低额度、限制使用等措施。这种技术性干预并非简单拒绝,而是通过动态调整信用参数,引导用户回归合理消费轨道。数据显示,约37%的用户曾尝试过提现操作,但最终通过借呗等合规渠道完成资金周转。
对于用户而言,理解花呗的功能边界是优化信用管理的关键。过度依赖提现需求可能暴露资金规划缺陷,建议通过优化收支结构、提升信用评分来获得更高额度。平台数据显示,信用评分每提升100分,用户可获得的花呗额度平均增加2000元。这种正向激励机制,本质上是鼓励用户建立健康消费习惯,而非依赖短期资金周转。
相关文章
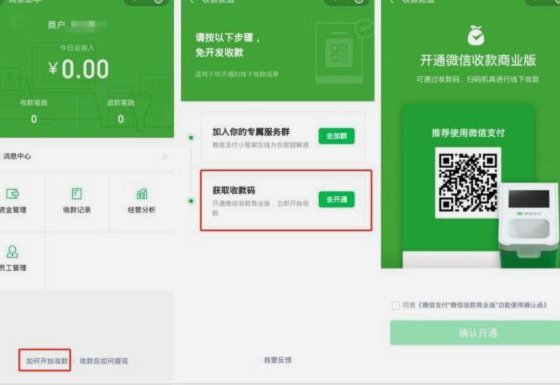
微信分付套现:现状与风险
微信分付作为腾讯旗下支付业务的延伸产品,其套现需求始终与用户对信用额度的使用边界存在矛盾。当前市场中仍存在部分声称提供“分付套现”服务的平台,但其运作模式多依托于虚构消费场景或利用商户接口漏洞,这种灰...
分期乐关闭借钱功能方法
近期,一些用户可能遇到了想要关闭分期乐的借钱功能的需求。首先,明确的是,分期乐平台本身允许用户自主选择是否继续使用其借贷服务,因此关闭功能并非不可实现的操作。具体操作步骤如下: 1. **登录账户*...
便荔卡包提现迟迟未到账怎么办?
面对“便荔卡包提现中一天了没到账”的情况,首先要保持冷静。这种情况在金融交易中并非罕见,但了解其背后的原因和处理步骤对于用户来说至关重要。 首先,检查账户状态是否正常。有时系统可能出现延迟或故障导致...
灵活应急,随借随还
“羊小咩临时额度”这个概念,看似简单,实则蕴含着对金融产品设计、风险管理以及用户行为理解的深刻洞见。在传统银行业服务模式的背景下,临时额度并非单纯的资金释放,而是对“流动性需求”的一种精细化捕捉。银行...
便利卡套现手续费怎么算?
## 便利卡套现手续费的复杂拆解:不仅仅是百分比 许多人选择便利卡进行消费,往往是看中其便捷性和潜在的折扣,但随之而来的套现需求不可避免。手续费的计算并非简单的一百分比,而是取决于多种因素的叠加,且...
花呗余额如何提现到银行卡?
近年来,随着移动支付的普及和金融科技的发展,“花呗”这一信用消费方式深受用户喜爱。然而,在享受便捷的同时,不少用户 首先,要明确的是,并不是所有的“花呗”余额都能直接提现。通常情况下,当您使用了“花...