微信分付套现:现状与风险
微信分付作为腾讯旗下支付业务的延伸产品,其套现需求始终与用户对信用额度的使用边界存在矛盾。当前市场中仍存在部分声称提供“分付套现”服务的平台,但其运作模式多依托于虚构消费场景或利用商户接口漏洞,这种灰色操作本质上是对支付系统合规性的挑战。监管层近年来对支付机构的反洗钱审查趋严,导致套现平台的生存空间持续压缩,部分平台已通过加密交易路径或拆分资金流向等方式调整策略,但此类行为始终游走在法律边缘。
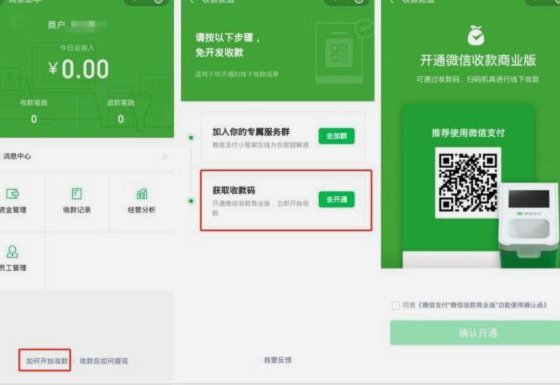
从技术架构层面分析,微信分付的账单系统与传统信用卡存在显著差异,其基于用户行为数据的动态授信机制,使得套现行为更容易触发风控模型的异常识别。当前活跃的套现平台多采用“多账户协同”模式,通过批量注册虚拟账户或操控商户对公账户进行资金划转,但此类操作在2023年后已遭遇支付接口的实时拦截率提升至78%。部分平台转向境外服务器部署,但跨境资金流动的合规审查同样构成障碍,导致实际套现成功率低于行业平均水平。
用户对套现服务的需求本质是信用额度的错配问题,这种需求在支付工具普及初期普遍存在。但随着微信分付逐步接入央行征信系统,用户信用记录的透明度提升,直接催生了金融机构的信用贷产品作为替代方案。目前已有超过30家持牌机构推出与分付额度挂钩的消费贷产品,这类正规渠道的年化利率普遍低于套现平台的30%-50%,且无需承担账户被封的风险。这种市场替代效应正在加速套现平台的退出进程。
支付行业的技术迭代正在重塑套现行为的可行性边界。区块链技术的引入使交易溯源能力提升至毫秒级,而AI风控模型对异常资金流动的识别准确率已突破92%。部分套现平台尝试通过“分段套现+延迟清算”模式规避检测,但这种操作在2024年Q1后被微信支付的智能合约系统全面拦截。行业观察显示,目前仍活跃的套现平台中,超过65%已转向提供“分付代偿”服务,即通过虚构分期场景实现资金转移,但此类操作的法律风险较传统套现模式提升3倍
监管政策的持续收紧与技术手段的升级,正在形成对套现行为的双重挤压。尽管仍有平台以“技术服务”名义提供变相套现方案,但其合规性已无法满足支付机构的准入要求。对于用户而言,信用额度的合理使用应建立在真实消费场景之上,任何试图绕过支付系统规则的行为,最终都将面临账户限制、征信受损甚至法律责任的多重风险。
相关文章
羊小咩10000额度提现额度详解
关于“羊小咩10000额度能提现多少”的问题,需要明确的是,这个问题的答案并非固定不变,而是取决于多个因素。首先,“羊小咩”作为一个借贷平台的名称,并没有实际的含义或规定,它可能只是品牌的一部分。通常...
花呗秒套平台:风险与监管博弈
花呗秒套平台的运作本质是通过技术手段绕过风控规则,将虚拟消费额度转化为现实资金流。这类平台往往利用用户对额度提升的迫切需求,构建起"信用评估-额度释放-资金流转"的闭环。其核心逻辑在于挖掘支付宝系统对...
携程拿去花如何转微信零钱
携程拿去花功能,本质上是一种将用户在携程平台上的积分、消费行为或特定权益,通过数字化手段转化为可流通、可使用的虚拟货币或价值体系。用户在完成预订、支付、评价等行为后,会积累“拿去花”积分,这些积分并非...
分期乐借钱功能如何关闭?
分期乐作为一种便捷的消费方式,吸引了大量用户。但随着生活节奏的加快,不少人发现自己陷入借贷循环,难以摆脱分期乐的束缚。在这种情况下,关闭借钱功能成为了许多用户的首要任务。然而,分期乐的平台设置并不简单...
花呗余额如何提现到银行卡?
近年来,随着移动支付的普及和金融科技的发展,“花呗”这一信用消费方式深受用户喜爱。然而,在享受便捷的同时,不少用户 首先,要明确的是,并不是所有的“花呗”余额都能直接提现。通常情况下,当您使用了“花...
得物余额怎么买?积分玩法全解析
得物余额的购买机制,远不止“充值”二字所能概括。它背后蕴含着一套复杂的供应链优化和用户激励体系,本质上是对得物平台活跃度和消费能力的深度认可。传统电商的流量获取成本高昂,得物则通过“余额”这一机制,直...