携程“花”易取? 深度解析支付逻辑
携程平台的核心价值流转,本质上并非一个活水型的金融账户,而是一个高效率的“预付消费信用体系”。当人们谈论“拿去花”时,讨论的焦点应放在其支付节点的广度和深度,而非简单的资金提取。平台的盈利点建立在交易的促成和服务的打包上,因此,其货币形态的流动性,始终是围绕“预授权”和“支付链路”展开的。真正流畅的使用体验,取决于用户是否能将预付的旅游套餐价值,无缝对接到目标地点的多元支付网络——这要求平台不仅要有供应商壁垒,更要拥有与底层支付聚合层的极高兼容性,这是决定“花”的易用度的关键指标。
从支付执行的角度审视,携程的生态构建侧重于“端到端体验闭环”,即从机票预定到酒店入住,支付环节是平台控制和引导的重点。这使得在平台内完成所有预订链的支付流程,具有高度的便捷性和信任背书。然而,这种便利性天然带有“平台锚定性”的属性。当你完成了一系列预付动作,你获得的更多是的是一系列服务凭证和折扣额度,而不是一个可随意调用的现金余额。这构成了一个半封闭的消费生态系统,用户在系统内消耗的效率极高,但一旦脱离了平台提供的指定消费场景,其直接的支付效力就会迅速减弱。
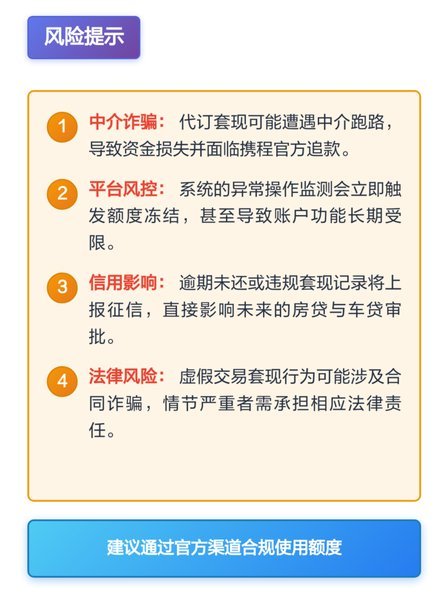
如果深入讨论“取现”这一动作,则必须明确界定携程的系统边界。平台设计者将携程定位为“旅程规划与服务交易商”,而非“资金托管与金融兑换机构”。因此,平台本身并未建立起直接连接ATM机网点或物理银行兑换点的通道。从机制上说,任何形式的提取行为,都必须绕过平台的交易闭环,转而依赖于用户自身的金融卡片网络或当地的现金兑换服务。试图通过平台功能实现现金的物理提取,如同试图用服务合同去触发银行的清算流程,在目前的监管和技术架构下,这路径是存在根本性的障碍的。
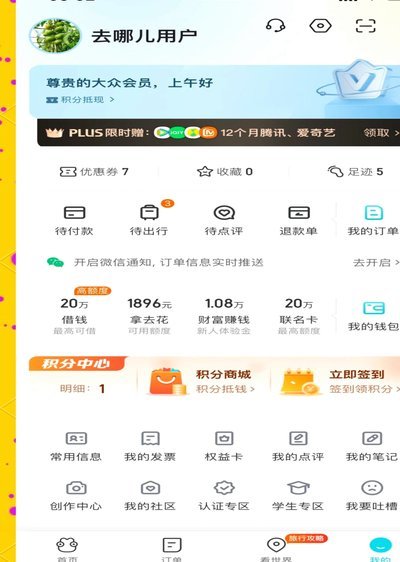
因此,我们必须将关注点从“能不能拿钱出来”转移到“如何最大化地用好平台的支付杠杆”。最高效的消费策略,是利用平台提供的分时、跨品类捆绑购买机制,将预付费折扣最大化,从而规避现场支付环节的汇率损耗和手续费开支。这意味着,用户需要从“支付资金”的思维,切换到“购买体验价值包”的思维。如果能够识别并锁定平台在当地的官方合作商户,并全程利用电子凭证完成结算,那么平台带来的消费优势是远超简单现金使用的。
综合来看,携程平台在支付层面上呈现的,是一种高度结构化和场景化的支付便利性。它极度擅长将“金钱价值”转化为“预定服务价值”,让用户在预订和消费的链路上感受到极高的流畅度。但这种便利性是基于其服务生态的搭建,而非一个随心所欲的金融提现端口。专业的利用视角,应当将其视为一个强大的“消费流量聚合器”,而不是一个通用目的的ATM入口。理解了这一结构性差异,用户才能真正做到游刃有余,实现旅行预算的最佳分配。
相关文章
遇到京东白条可提现怎么办?
近年来,随着金融科技的发展,许多消费者选择使用蚂蚁金服旗下的“花呗”和京东金融的“白条”这类信用消费工具进行日常购物。对于经常在线上线下商家消费的用户来说,“白条取出额度”的情况并不罕见,即在某些合作...
得物App官方下载:安全隐私保障
得物app下载官方版的传播路径呈现出独特的生态裂变特征。通过应用商店与官网双轨分发策略,平台构建了闭环式流量池,用户在下载过程中完成身份验证与行为轨迹记录。这种设计不仅强化了平台的合规性,更在潜移默化...
羊小咩临时额度发放时间怎么查
在现代金融服务体系中,临时额度作为一种灵活的资金调配工具,正逐渐成为用户解决短期资金需求的重要手段。以“羊小咩”为例,其临时额度的发放时间直接影响用户体验和资金流动性。然而,关于“羊小咩临时额度几号发...
5000元套现消费,你真的想清楚了吗?
即刻将“要紧”这个词汇从一个纯粹的财务评估维度,提升到一个复杂的心理与结构性问题上去审视。当我们面临“拿去花套现5000元是否要紧”的拷问时,其核心病灶并非出在这区区五千元的金额本身,而是源自一种即时...
羊小咩退款终极指南:流程、规则与避坑点全攻略
羊小咩平台的退款机制本质上是用户与平台之间的信任博弈。申请流程看似简单,实则暗含多重变量。用户需在订单状态处于"已支付"或"待发货"阶段时发起申请,系统会根据商品类型自动匹配退款规则。但值得注意的是,...
鹿优选有额度却提不走?这里有全方位解决指南
鹿优选平台用户在遇到“有额度但无法提现”的问题时,通常涉及系统规则与用户行为的多重博弈。平台可能通过动态风控机制对提现权限进行临时限制,例如用户近期存在异常登录、交易行为或账户信息不完整等情况。此时需...