花呗套现手续费及安全风险详解
### 花呗套现手续费与安全性深度解析
#### 1. **手续费:平台抽成还是隐藏成本?**
许多用户在尝试通过花呗套现时,首先关心的是手续费问题。表面上,花呗作为蚂蚁借呗的消费信贷产品,本身并不直接收取套现手续费。但实际情况是,任何通过第三方平台进行的花呗套现服务,几乎都会涉及1%-3%的抽成费用。这种费用并非银行或花呗官方收取,而是第三方服务商通过提供“代套现”服务盈利的手段。用户若通过非官方渠道(如某些第三方借贷平台)操作,往往会被诱导签署高费率协议,甚至面临账户被冻结的风险。值得注意的是,部分用户误以为手续费是银行收取的“交易费”,但实际上这更多是第三方平台的盈利模式,而非花呗本身的规则。
#### 2. **安全性:官方风控与第三方风险并存**
花呗套现的安全性问题,本质上源于用户对平台风控机制的误解。花呗本身具备严格的风控系统,旨在防止恶意套现行为。例如,银行或支付宝会通过交易频率、金额、账户历史等数据监测异常行为,一旦触发,系统会自动冻结账户并通知用户。然而,多数套现行为通过第三方平台操作,这些平台往往绕过官方风控,利用虚假交易或伪造订单信息来规避检测。这种操作不仅违反花呗的使用条款,还可能暴露用户个人信息,甚至导致账户被盗用。从法律角度看,恶意套现可能涉及信用卡诈骗或非法经营罪,因此安全性并非用户单方面能控制。
#### 3. **风险与后果:账户冻结、信用受损甚至法律纠纷**
花呗套现的潜在风险远不止手续费和安全性问题。一旦被官方风控系统识别,用户可能面临账户强制冻结、信用评分下调,甚至被列入支付宝或银行的“黑名单”。更严重的是,若套现行为被认定为恶意透支,用户可能面临法律诉讼。此外,第三方套现平台本身存在欺诈风险,部分平台会以高手续费为诱饵,诱导用户预存资金或泄露银行卡信息,最终导致财产损失。值得注意的是,许多用户在套现后无法按时还款,进一步加剧了债务危机,甚至陷入高利贷陷阱。
#### 4. **总结:合规使用才是长久之计**
综上所述,花呗套现的手续费问题本质上是第三方盈利机制的体现,而安全性与风险则直接关联到平台规则与用户行为。与其冒险通过非正规渠道套现,不如通过支付宝官方渠道合理规划消费和还款。花呗的设计初衷是提供便捷的消费信贷服务,而非套现工具。用户若因资金周转需求,应优先考虑银行贷款、理财产品等合规渠道,避免因小失大。
相关文章
白条怎么套出现金秒到
花呗作为蚂蚁集团推出的信用支付工具,其设计初衷是为用户提供便捷的消费体验。但部分用户对"套现"行为存在误解,认为通过特定方式可快速获取现金。实际上,花呗的额度审批机制与信用卡存在本质差异,其资金来源主...
商业承兑单回收深度解析:流程、风险控制与价值评估
“白条”,即商业承兑单,在商业生态系统中扮演着重要的角色。随着市场经济的蓬勃发展,白条交易量日益增长,其回收方式也逐渐成为一个复杂的议题。简单地将白条“回收”视为一种利润获取,实际上忽略了背后的信用风...
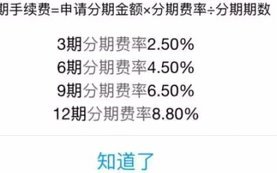
花呗分期:套利费多复杂?
花呗分期“套利”的费用结构远比消费者直观感受到的复杂,它并非单一的“手续费”,而是由多种因素共同决定的一个多维度成本体系。要理解这一体系,首先需要摆脱“分期付款”这种狭隘的认知。花呗分期,本质上是蚂蚁...
拿去花取现新规解析
随着金融科技创新的不断推进,“拿去花”取现服务受到了广泛关注。近期,针对“拿去花”的取现规定出现了一些新的变化和要求,这些更新旨在进一步保护消费者权益并防范潜在风险。 首先,最新的规定强调了贷款机构...
花呗如何高效使用?提升额度与省钱攻略全指南
“套花呗”这个说法,在当前消费金融的生态下,实际上指的是通过巧妙的消费习惯和利用花呗的杠杆功能,最大化其信用额度和消费折扣,从而在一定程度上实现资金周转和潜在收益。这并非简单的“骗取”,而是对现有金融...
分期乐真正规? 消费须知
分期乐的兴起,在一定程度上满足了消费者分摊大额消费压力的需求,但围绕它的正规性问题,一直存在争议。从商业模式上看,分期乐本质上是提供购物分期服务的第三方平台,它与电商平台合作,将原本的一次性付款转化为...