便利卡包添新功能:取现额度释放微型流动性
观察“便利卡包”新增取现额度的动作,不能单纯将其视为一项功能的补齐,而应视作产品逻辑从“消费降本”向“流动性供给”的一次本质跨越。以往的卡包更多扮演着优惠券集合体的角色,其核心价值在于通过折扣引导用户消费,本质上是存量市场的存量博弈。而取现额度的注入,让卡包具备了金融属性的延伸,它不再仅仅关注用户“省了多少”,更开始关注用户“缺钱时能调用多少”。这种从减法逻辑向加法逻辑的转变,标志着产品正从单纯的工具属性向深度的金融服务属性渗透。
这种“微型流动性”的释放,精准地切中了碎片化时代的资金需求痛点。在数字支付高度普及的今天,用户的金融需求往往呈现出高频、小额、即时的特征。取现额度的出现,实际上是在用户日常消费的闭环中,预埋了一个低门槛的应急资金池。这种设计模糊了支付与借贷的界限,通过将信用额度嵌入日常的“便利”场景,平台成功地将传统的消费金融转化为了场景金融,让资金的流动不再受限于特定的贷款申请流程,而是随手可得的随行服务,实现了资金与场景的深度耦合。
从用户生态的角度看,额度的引入极大地提升了产品的粘性与迁移成本。当一个卡包不仅能提供餐饮、出行等领域的折扣,还能提供短期的现金流支持时,它在用户心智中的定位便从“偶尔使用的优惠工具”升级为了“不可或缺的金融基础设施”。这种价值密度的提升,会让用户在选择支付工具时,产生更强的依赖感。对于平台而言,这种粘性不仅体现为活跃度的上升,更体现为用户价值全生命周期的深度挖掘,通过额度这一高频触点,实现了对用户信用画像的持续迭代与精准捕捉。
然而,这种功能扩张的背后,隐藏着极其复杂的风险控制与数据建模逻辑。取现额度的给付,本质上是对用户信用评估能力的再次检验。平台需要通过整合消费行为、支付习惯以及卡包使用频率等多维数据,构建起一套极其灵敏的实时风控模型,以确保在提供便利性的同时,不至于陷入资产质量恶化的泥潭。这不仅是一场关于产品设计的创新,更是一场关于大数据算法与风险边界管理的深层博弈,决定了这种“便利”究竟是金融创新的红利,还是潜在信贷风险的温床。
相关文章
便荔卡包利息:你需要知道的还款技巧
便荔卡包作为一种新兴的支付方式,其利息机制成为用户关注的重点之一。便荔卡包的利息计算通常基于消费额和信用额度之间的差异,即超额部分按日计息。这种设计旨在鼓励持卡人在信用卡限额内合理使用资金,并且给予一...
何处可借?实在借不出钱的替代方案
面对“实在借不出钱”这一困境,许多人会感到无助和焦虑。实际上,在正规渠道无法提供贷款的情况下,还有一些其他途径可以考虑。首先,部分大型互联网平台提供了小额借款服务,它们通常要求较低的资质审查门槛,并且...
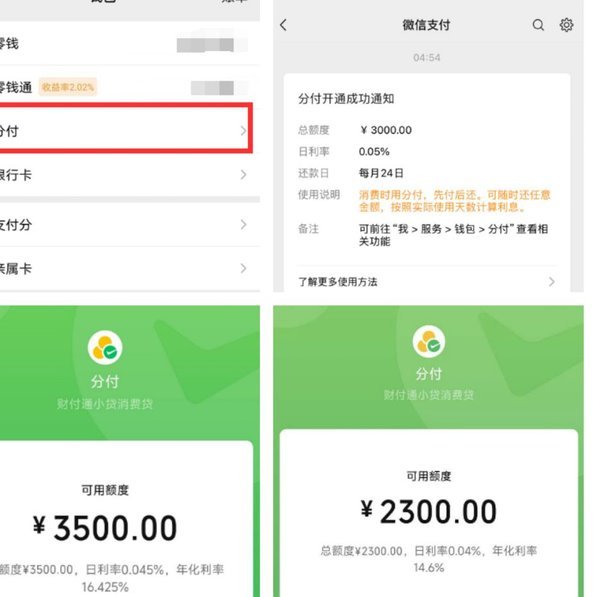
微信套现:隐蔽的支付陷阱
微信分付套现平台的核心逻辑依赖于支付系统的漏洞与用户行为的诱导。部分平台通过拆分交易金额、伪造支付场景或利用分付额度的弹性,将原本用于消费的额度转化为可提取的现金。例如,某些平台会引导用户通过多个账户...
鹿优选匹配禾小包:深度解密高效转化的秘密武器
鹿优选匹配禾小包的核心逻辑在于重构供需关系的动态平衡。通过整合多维数据流,系统将用户行为轨迹、商品属性标签与场景化需求进行深度耦合。这种非线性的匹配机制突破传统推荐算法的局限,采用分层权重计算模型,使...
拍拍贷借款指南:用途、现金还款全攻略
拍拍贷,作为一种线上消费分期服务,其借款用途的灵活性深受用户青睐。然而,不少用户对于借款用途的限制以及后续现金还款的流程存在疑问。实际上,拍拍贷对借款用途的限制相对宽松,并未明确禁止任何用途,只要求用...
深度剖析分期购物平台套现背后的资金流转逻辑与风险
### 分期购物平台的套现逻辑:一场资金流转的暗箱操作 近年来,分期购物平台的崛起让消费金融从单纯的信贷工具,逐渐演变成一种复杂的资金流转渠道。表面上,这些平台为用户提供了一种“先消费后支付”的便利...