白条套现:金融风险下的“票据游戏”
企业财务操作中,“白条套出现金”常以隐蔽形式渗透于供应链金融链条。这种行为本质是将商业信用转化为即期资金,常见于上下游企业间。供应商通过接受未到期的商业承兑汇票作为结算凭证,再通过票据贴现或质押融资实现资金回笼。这种操作虽能缓解短期流动性压力,却可能扭曲企业真实的资金需求画像,导致财务报表中应收账款与现金流的结构性失衡。
从风险传导机制看,这种套现模式在产业链中形成蝴蝶效应。当核心企业通过白条融资获取资金后,可能加剧对上游供应商的账期压力,迫使中小企业被迫接受更长的信用账期。这种资金链条的拉长最终会传导至终端消费者,形成整个产业链的流动性挤兑风险。某制造业集群的调研数据显示,过度依赖白条融资的企业,其应付账款周转天数平均超出行业基准值40%。
监管科技的演进正重塑这种灰色操作的生存空间。区块链技术在票据流转中的应用,使每张商业汇票的生命周期实现穿透式监管。某省试点的电子票据系统显示,白条套现行为的识别效率提升67%,相关资金违规流向被精准拦截。这种技术革新倒逼企业重构供应链金融模式,推动从“票据游戏”向真实贸易背景回归。
财务舞弊审计中,“白条套现”常与虚增收入、关联交易等手法交织。某上市公司案例显示,通过虚构采购合同开具白条,配合关联方资金划转,三年内虚增营收达12亿元。这种操作不仅违反《企业会计准则》第14号收入确认规定,更可能触犯《刑法》第161条违规披露重要信息罪,形成法律与合规的双重风险敞口。
企业现金流管理的深层矛盾在白条套现现象中暴露无遗。当企业将融资手段异化为短期过桥工具,本质上是用财务杠杆掩盖经营性现金流的结构性缺陷。某零售企业分析表明,过度依赖白条融资的企业,其经营性现金流覆盖率连续三年低于警戒线,暴露出真实盈利能力的严重不足。这种饮鸩止渴的策略,最终将导致企业陷入“融资—偿债—再融资”的恶性循环。
相关文章
商家码赋能分付新模式
# 商家码与分付:支付场景的深度解构 ## 支付系统的底层逻辑商家码作为商户接入支付网络的接口,其本质是支付系统与实体经营场景的桥梁。分付功能作为支付体系中的创新模块,需要与商家码形成深度耦合。从技...
携程拿去花如何转微信零钱
携程拿去花功能,本质上是一种将用户在携程平台上的积分、消费行为或特定权益,通过数字化手段转化为可流通、可使用的虚拟货币或价值体系。用户在完成预订、支付、评价等行为后,会积累“拿去花”积分,这些积分并非...
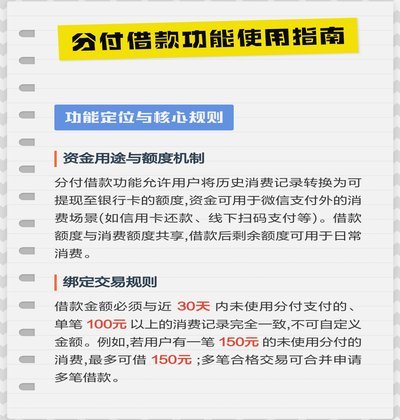
分付提现的正确方法是什么
分付提现的安全性,首要取决于对提现渠道的精确评估。多数平台提供的“秒提”或“极速提现”往往借助第三方支付服务,而这些服务本身便构成风险点。直接与银行卡绑定的提现方式固然便捷,但需仔细核对银行账户信息,...
网贷平台:创新、风险与未来
网贷借贷平台的兴起重构了传统金融的底层逻辑,其核心价值在于通过技术手段实现信用评估的去中心化。依托大数据分析与机器学习算法,平台能够捕捉传统银行难以识别的微观信用信号,例如用户的消费行为轨迹、社交网络...
羊小咩如何转化为持续价值
将“变现额度”视为直接的资金等价物,是一个初级认知偏差。资深层面的变现思路,核心在于识别其背后的**服务价值流和生态耦合潜力**,而非单纯的点对点兑换。你必须解构“羊小咩”这种虚拟额度所代表的本质——...
微信分付套现风险取消指南
微信分付的本质是基于信用额度的消费信贷,而非传统的现金贷款。许多用户试图寻找将其“套出来”的最简单方法,其底层逻辑是将预设的消费场景强行转化为资金周转渠道。然而,这种操作在金融风控系统眼中属于典型的异...