花呗:消费金融的信用新篇章
花呗的出现本质上是消费金融从"支付工具"向"信用货币"的范式转移。当用户通过花呗完成交易时,其行为已突破传统支付的即时性特征,转而构建起基于信用额度的预支体系。这种模式重构了消费与支付的时空关系,使消费行为脱离了现金或银行卡的物理约束,转而成为可量化、可借贷的信用资产。支付宝通过大数据风控系统对用户消费轨迹进行建模,将信用评估从静态的征信报告转向动态的行为分析,这种转变使信用体系具备了更强的适应性和扩展性。
消费金融的信用货币化正在重塑社会资源分配逻辑。花呗的普及使信用额度成为一种可流通的金融工具,用户通过分期还款将消费行为转化为可管理的负债,这种转化既缓解了即时支付压力,也创造了新的财务规划需求。当信用额度成为个人资产的重要组成部分,消费行为开始具备投资属性,用户可能通过合理规划分期账单实现资金的时间价值最大化。这种转变使消费金融超越了单纯的支付功能,演变为一种新型的资产配置方式。
信用体系的数字化重构正在解构传统金融的信任机制。花呗依托的不是传统银行的抵押担保,而是基于消费数据的行为信用。这种信用评估模式将信任关系从机构间转移到个体间,使信用体系呈现出去中心化的特征。当用户群体规模扩大,系统通过算法对海量消费数据进行实时分析,形成动态信用评分,这种机制既降低了金融排斥风险,也催生了新型的信用货币体系。信用评分的透明化和可交易性,使个人信用资产具备了商品化的可能性。
这种信用货币化趋势正在引发金融体系的结构性变革。当消费信用成为可量化的金融资产,其流动性需求催生了信用资产证券化的新可能。花呗的账期管理本质上是对信用资产的期限结构设计,而当这些资产被纳入金融市场的交易体系,将产生新的定价机制和风险评估模型。这种变革使消费金融从零售端的支付工具升级为整个金融生态的重要组成部分,推动了金融服务的普惠化和场景化。
信用体系的演变正在重构社会经济的底层逻辑。当信用额度成为个人资产的重要组成部分,消费行为开始具备投资属性,用户可能通过合理规划分期账单实现资金的时间价值最大化。这种转变使消费金融超越了单纯的支付功能,演变为一种新型的资产配置方式。当信用体系的数字化程度持续提升,个人信用资产的流动性将不断增强,最终可能催生出基于消费信用的新型金融产品和服务,这将深刻改变现代经济的运行方式。
相关文章
分期乐提现商家:不止是资金流转
分期乐额度提现服务的商家生态,远比表面看起来复杂。其核心在于将消费信贷的“权利”提前转移,让用户在未发生实际消费的情况下即可获得资金,这构建了一种独特的信贷流通模式。提现商家并非简单的现金提供方,他们...
“羊小花”平台真的正规吗?深度风险避坑指南
“羊小花是正规平台贷款”这个说法在当下社会环境中,充斥着一种令人不安的信任与侥幸。作为一名内容创作专家,我需要直视这个现象,并从几个关键维度进行深入剖析。首先,我们要明确“羊小花”这个名称本身就自带一...
鹿优选取消服务的难点解析
取消鹿优选服务的核心在于理解其订阅机制与用户协议的隐性条款。多数用户在未仔细阅读条款时便完成注册,导致取消流程陷入被动。平台通常通过APP内设置、短信通知或邮件指引提供取消入口,但实际操作中常伴随多重...
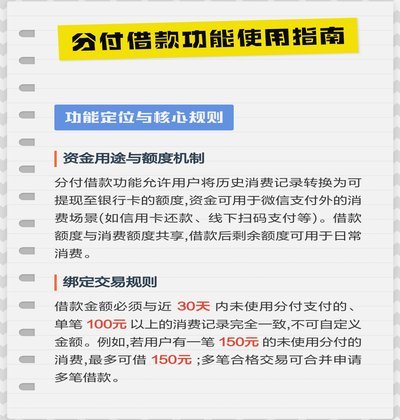
分付提现的正确方法是什么
分付提现的安全性,首要取决于对提现渠道的精确评估。多数平台提供的“秒提”或“极速提现”往往借助第三方支付服务,而这些服务本身便构成风险点。直接与银行卡绑定的提现方式固然便捷,但需仔细核对银行账户信息,...
网贷平台:创新、风险与未来
网贷借贷平台的兴起重构了传统金融的底层逻辑,其核心价值在于通过技术手段实现信用评估的去中心化。依托大数据分析与机器学习算法,平台能够捕捉传统银行难以识别的微观信用信号,例如用户的消费行为轨迹、社交网络...
购物额度变现全攻略:会员营销与精准策略
### 购物额度的多维度变现路径:从会员体系到精准营销 在电子商务领域,购物额度作为用户行为的核心指标之一,不仅是平台运营的关键数据,更是实现商业价值的重要载体。然而,如何将这些看似虚拟的购物额度转...