解密白条商家在线换现黑幕
回收白条商家换现在线的运作逻辑建立在信用资产的流动性需求之上。部分商家通过线上平台将白条额度拆分重组,形成可交易的金融产品。这种模式本质是将原本绑定个人账户的信用额度转化为可流通的数字资产,其核心在于利用平台算法实现额度的精准匹配与快速结算。交易双方通过设定价格区间和时间窗口,完成信用资源的跨主体转移,这种操作在技术层面依赖于区块链存证与智能合约的协同作用,确保交易过程的可追溯性与不可篡改性。
该模式暴露出信用体系与金融监管的结构性矛盾。当白条额度脱离原有消费场景进入二级市场,其风险评估维度从消费能力扩展至资金链稳定性,而现行监管框架尚未建立针对信用资产交易的风控机制。平台方为平衡合规性与商业利益,往往采用动态定价策略,通过监测交易频率与资金流向调整报价参数,这种机制虽能抑制异常交易,却可能催生套利空间,导致信用资源的非理性流动。
技术手段的迭代正在重塑这一领域的竞争格局。基于AI的额度预测模型能够实时分析用户行为数据,为交易双方提供更精确的估值参考,而分布式账本技术则解决了传统中心化平台的数据孤岛问题。部分创新平台开始引入链上清算机制,将交易确认时间从数小时压缩至分钟级,这种效率提升直接降低了资金周转成本,但也加剧了系统性风险的传导速度。
监管科技的介入正在重塑市场生态。随着穿透式监管工具的普及,平台需承担更严格的反洗钱义务,交易数据必须满足实时监控与异常检测要求。部分头部机构已开始构建信用资产的数字化登记系统,通过将白条额度转化为可追溯的数字凭证,既满足合规需求,又为市场参与者提供透明的交易环境。这种技术赋能的监管模式,正在推动整个行业向标准化方向演进。
相关文章
花呗支付平台:覆盖哪些场景?
花呗作为一个生活方式消费信贷产品,它的支付能力并非独立存在,而是依托于一个庞大的生态系统。说“花呗支付平台有哪些”不如说“哪些场景和商家支持花呗支付”,因为花呗本身并非独立的支付平台,而是蚂蚁集团赋予...
花呗天猫“秒套”:真假难辨,如何防范
“花呗天猫秒套”平台,这个概念本身就自带争议,也因此引来了无数的讨论。简单来说,它提供了一种在天猫上批量购买商品,然后通过花呗分期付款的方式,以极高的折扣甚至亏损价出售的模式。然而,要评估其可靠性,绝...
网贷平台:创新、风险与未来
网贷借贷平台的兴起重构了传统金融的底层逻辑,其核心价值在于通过技术手段实现信用评估的去中心化。依托大数据分析与机器学习算法,平台能够捕捉传统银行难以识别的微观信用信号,例如用户的消费行为轨迹、社交网络...
微信分付套现风险取消指南
微信分付的本质是基于信用额度的消费信贷,而非传统的现金贷款。许多用户试图寻找将其“套出来”的最简单方法,其底层逻辑是将预设的消费场景强行转化为资金周转渠道。然而,这种操作在金融风控系统眼中属于典型的异...
资金周转难?别慌,还有这些办法
当面对资金短缺的困境时,许多人可能会首先想到向亲朋好友或者金融机构寻求帮助。然而,在某些情况下,这些途径可能行不通,这时人们会感到无助和焦虑。不过,借不到钱并不意味着没有解决问题的方法,关键在于转变思...
鹿优选备用金5000放款中稳吗
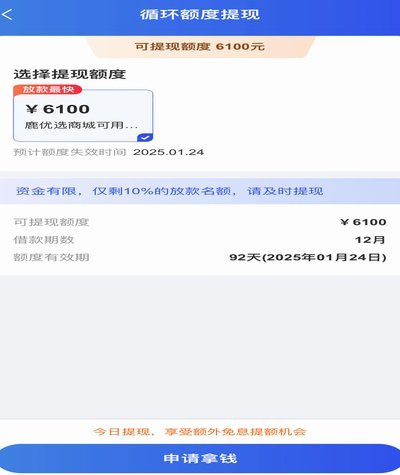
鹿优选备用金5000元的放款稳定性,本质上取决于平台资金流转机制与风控模型的耦合效果。从技术层面观察,备用金产品通常采用"先授信后放款"模式,资金方需通过第三方支付通道完成划转。若平台接入了持牌金融机...