商家码缺失下套花呗的操作风险与合规分析
在支付生态中,商家码是支付宝体系内识别交易主体的核心凭证,其存在本质上是对资金流向的合规性约束。当商家无法获取商家码时,实质上暴露了其在资质审核、经营合规性或技术接入层面的缺失。这种情况下试图绕过系统规则进行“套花呗”操作,本质上是对支付平台风控机制的挑战,可能触发账户异常、交易冻结甚至法律风险。值得注意的是,支付宝的风控模型已能通过IP地址、设备指纹、交易行为等多维数据构建用户画像,单纯依赖商家码的漏洞已难以实现有效规避。
从技术实现路径看,所谓“无码套花呗”通常涉及虚拟商户号、聚合支付接口或第三方代收通道等替代方案。但这些方案的合法性存疑,尤其在未取得支付业务许可证的情况下,任何试图绕过资金监管的行为都可能触犯《非金融机构支付服务管理办法》。更关键的是,这类操作往往伴随资金截留、虚假交易等违规行为,不仅会导致交易资金被平台追溯,还可能引发税务稽查风险。部分从业者尝试通过境外支付通道或区块链钱包实现资金转移,但此类操作同样面临跨境合规和反洗钱审查的双重压力。
在合规框架内,商家若确实无法获取商家码,可优先考虑通过支付宝官方渠道申请特约商户资质,或与具备支付牌照的第三方机构合作。后者虽需支付通道费用,但能确保交易流程的合法性。对于个人用户而言,若存在合理消费需求,应通过官方授权的线上线下场景使用花呗,而非寻求技术手段突破系统限制。值得注意的是,支付宝近年持续强化对套现行为的打击力度,2023年已对超过12万违规账户实施限制措施,技术绕过系统的尝试正面临越来越严密的监管网络。
从行业发展趋势看,支付监管的精细化程度将持续提升。央行《关于加强支付受理终端管理的通知》等政策文件,已明确要求支付机构强化交易真实性审核。在此背景下,试图通过“无码套花呗”规避监管的行为,不仅面临即时的合规风险,更可能在企业信用评估、融资授信等长期维度受到负面影响。建议相关主体应正视合规成本,通过完善经营资质、接入正规支付通道等方式,构建可持续的商业闭环,而非寄望于技术漏洞带来的短期利益。
相关文章
花呗套花呗还款可行吗
近年来,随着金融科技的快速发展,花呗成为了众多消费者日常消费的重要工具。但是,在使用过程中,一些用户提出了疑问:是否可以通过套用花呗来偿还现有的花呗欠款?这种行为背后的动机通常是为了缓解短期内的资金压...
携程“花”易取? 深度解析支付逻辑
携程平台的核心价值流转,本质上并非一个活水型的金融账户,而是一个高效率的“预付消费信用体系”。当人们谈论“拿去花”时,讨论的焦点应放在其支付节点的广度和深度,而非简单的资金提取。平台的盈利点建立在交易...
微信套现:隐蔽的支付陷阱
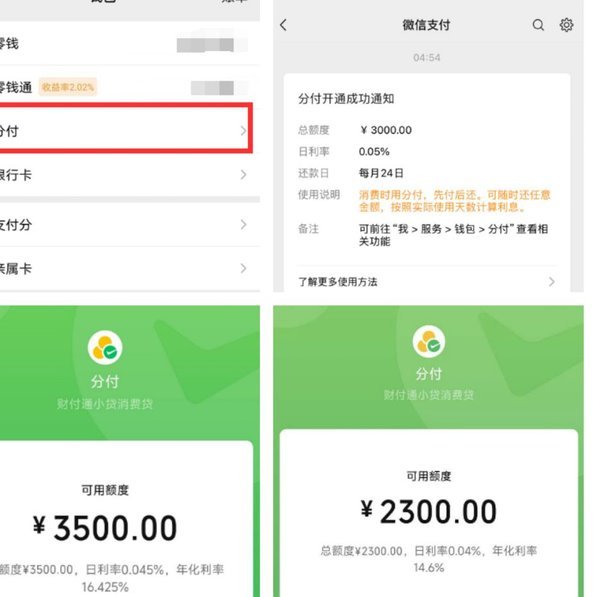
微信分付套现平台的核心逻辑依赖于支付系统的漏洞与用户行为的诱导。部分平台通过拆分交易金额、伪造支付场景或利用分付额度的弹性,将原本用于消费的额度转化为可提取的现金。例如,某些平台会引导用户通过多个账户...
花呗套现解封多久?
近期,随着网络金融产品的普及,“花呗帮别人套现”的行为再次成为热议话题。这种行为不仅违反了平台的使用协议,同时也带来了较大的法律和信用风险。一旦被发现或举报,用户可能会面临账户冻结甚至解封时间不确定的...
花呗天猫“秒套”:真假难辨,如何防范
“花呗天猫秒套”平台,这个概念本身就自带争议,也因此引来了无数的讨论。简单来说,它提供了一种在天猫上批量购买商品,然后通过花呗分期付款的方式,以极高的折扣甚至亏损价出售的模式。然而,要评估其可靠性,绝...
微信分付低风险变现策略
微信分付,本质上是一个高风险的资金池,其“套现”的本质,并非简单的“取钱”,而是利用平台上的资金流动性进行短期变现。要理解“最简单的方法”,首先要摒弃对“一夜暴富”的幻想。微信分付的魅力在于其低门槛和...