便荔卡包如何借出?
便荔卡包的借出流程本质上是数字信用凭证的流转,其核心逻辑与传统金融工具存在本质差异。用户在申请借出时,系统会通过多维数据交叉验证,包括设备指纹、行为轨迹及社交图谱,构建动态信用画像。这种实时评估机制不同于传统征信体系,更依赖于机器学习模型对风险事件的预测能力。值得注意的是,借出额度并非固定数值,而是基于用户当前资金需求与历史履约表现的动态平衡,这种弹性机制既保障了资金安全,又提升了使用效率。
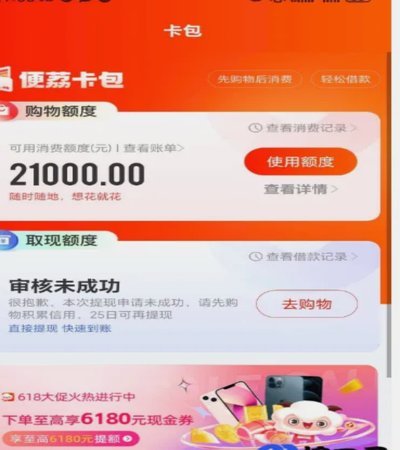
在技术架构层面,便荔卡包采用分布式账本技术确保交易不可篡改,同时通过零知识证明实现隐私保护。当用户发起借出请求时,系统会生成临时加密通道,将资金从持有者账户转移到指定接收方,整个过程无需暴露完整身份信息。这种设计既满足了金融合规要求,又避免了传统转账中的信息泄露风险。值得注意的是,平台通过智能合约自动执行还款协议,任何违约行为都会触发链上记录,形成可追溯的信用档案。
从用户行为经济学视角观察,便荔卡包的借出功能实质上重构了个人财务资源的时空分布。用户可将闲置资金临时授权给他人使用,相当于创造了一个去中心化的短期借贷市场。这种模式打破了传统银行信贷的准入门槛,但同时也对用户的风险认知提出了更高要求。平台通过行为经济学原理设计激励机制,例如对频繁借出用户给予信用积分奖励,这种正向反馈有助于培养健康的资金管理习惯。
在金融监管框架下,便荔卡包的借出功能需要平衡创新性与合规性。平台通过引入第三方审计机构对资金流向进行实时监控,确保每笔交易都符合反洗钱法规。同时,系统内置的智能预警模块能识别异常交易模式,例如短时间内高频借出或大额资金转移,及时触发人工复核流程。这种双重保障机制既保护了用户权益,又避免了平台陷入法律风险。
便荔卡包的借出功能正在重塑现代金融的底层逻辑,其价值不仅体现在资金使用的灵活性上,更在于构建了一个基于信任的新型经济网络。当用户授权借出时,实际上是在数字世界中建立了一种临时的信用契约,这种契约的履行情况会持续影响个人的数字信用评分。平台通过持续优化算法模型,使信用评估更加精准,同时推动整个社会向更高效的资源分配模式演进。这种变革带来的不仅是技术层面的突破,更是对传统金融体系的深层重构。
相关文章
“羊小花”平台真的正规吗?深度风险避坑指南
“羊小花是正规平台贷款”这个说法在当下社会环境中,充斥着一种令人不安的信任与侥幸。作为一名内容创作专家,我需要直视这个现象,并从几个关键维度进行深入剖析。首先,我们要明确“羊小花”这个名称本身就自带一...
花呗套现解封多久?
近期,随着网络金融产品的普及,“花呗帮别人套现”的行为再次成为热议话题。这种行为不仅违反了平台的使用协议,同时也带来了较大的法律和信用风险。一旦被发现或举报,用户可能会面临账户冻结甚至解封时间不确定的...
携程“拿去花”可套现?
携程的“拿去花”是其推出的一种消费金融服务,旨在为用户提供便捷的旅游和生活消费贷款。然而,“套现”的概念通常指的是将信用卡额度中的信用转化为现金提取,而并非所有消费信贷产品都支持这样的操作。“拿去花”...
鹿优选匹配禾小包:深度解密高效转化的秘密武器
鹿优选匹配禾小包的核心逻辑在于重构供需关系的动态平衡。通过整合多维数据流,系统将用户行为轨迹、商品属性标签与场景化需求进行深度耦合。这种非线性的匹配机制突破传统推荐算法的局限,采用分层权重计算模型,使...
网贷平台:创新、风险与未来
网贷借贷平台的兴起重构了传统金融的底层逻辑,其核心价值在于通过技术手段实现信用评估的去中心化。依托大数据分析与机器学习算法,平台能够捕捉传统银行难以识别的微观信用信号,例如用户的消费行为轨迹、社交网络...
得物余额怎么买?积分玩法全解析
得物余额的购买机制,远不止“充值”二字所能概括。它背后蕴含着一套复杂的供应链优化和用户激励体系,本质上是对得物平台活跃度和消费能力的深度认可。传统电商的流量获取成本高昂,得物则通过“余额”这一机制,直...