分付套现额度有多少上限?
分付平台的套现模式本质上是利用平台提供的“分期付款”功能进行资金周转。理论上,一套现一次最多可获得的分数取决于几个关键因素:用户信用额度、平台政策以及套现的手段。信用额度越高,可以获取的分数就越多,但同时风险也越大。平台政策也会对套现行为进行限制,例如设定套现次数上限或手续费比例,这些都影响了最终的收益。
套现手法则更侧重于技巧和策略。一些经验丰富的用户会利用多账户、分期付款多次以及不同商品的特点来最大化套现利润。比如,选择具有较低价格且易于快速变现的商品进行分期付款,再通过平台转账或第三方渠道将资金取出。这种方法能够提高套现效率,但同时也存在着被平台检测和封号的风险。
然而,分付套现并非一劳永逸的方案。随着监管政策的加强,平台会不断优化其安全机制,例如限制用户操作频率、加強身份验证等。同时,过度依赖套现模式也会损害用户的自身信用记录,未来难以获得更高的贷款额度或更优惠的利率。因此,分付套现应该谨慎对待,理性规划资金周转策略,避免过度的风险和不可预知的损失。
最终,分付套现一次最多套多少并非一个绝对的数字,而是由多种因素共同决定的动态结果。用户需要根据自身情况、平台政策和市场环境进行综合判断,制定切合实际的方案。同时,也应该保持理性认知,避免过度依赖此类方式,寻求更长远、稳定的财富增值途径。
相关文章
灵活应急,随借随还
“羊小咩临时额度”这个概念,看似简单,实则蕴含着对金融产品设计、风险管理以及用户行为理解的深刻洞见。在传统银行业服务模式的背景下,临时额度并非单纯的资金释放,而是对“流动性需求”的一种精细化捕捉。银行...
网贷平台:创新、风险与未来
网贷借贷平台的兴起重构了传统金融的底层逻辑,其核心价值在于通过技术手段实现信用评估的去中心化。依托大数据分析与机器学习算法,平台能够捕捉传统银行难以识别的微观信用信号,例如用户的消费行为轨迹、社交网络...
得物余额怎么买?积分玩法全解析
得物余额的购买机制,远不止“充值”二字所能概括。它背后蕴含着一套复杂的供应链优化和用户激励体系,本质上是对得物平台活跃度和消费能力的深度认可。传统电商的流量获取成本高昂,得物则通过“余额”这一机制,直...
得物App官方下载:安全隐私保障
得物app下载官方版的传播路径呈现出独特的生态裂变特征。通过应用商店与官网双轨分发策略,平台构建了闭环式流量池,用户在下载过程中完成身份验证与行为轨迹记录。这种设计不仅强化了平台的合规性,更在潜移默化...
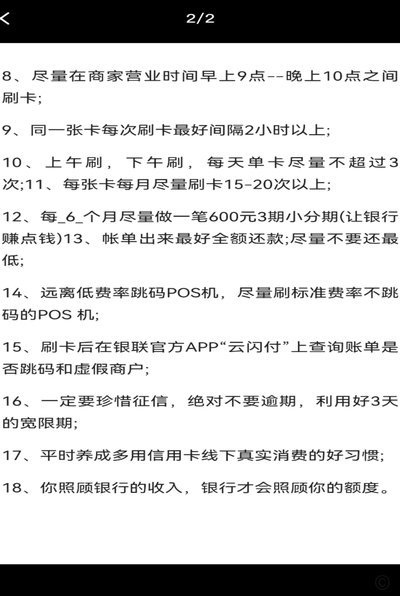
8招轻松实现个人价值变现
“提现”并非指一夜暴富,而是指在特定领域内,通过掌握策略、付出努力和持续学习,显著提升个人价值并获得可观回报的过程。这“提现”的方式并非一蹴而就,而是一个系统性的变革,需要对自身、市场和潜在机遇进行深...
微信分付套现风险取消指南
微信分付的本质是基于信用额度的消费信贷,而非传统的现金贷款。许多用户试图寻找将其“套出来”的最简单方法,其底层逻辑是将预设的消费场景强行转化为资金周转渠道。然而,这种操作在金融风控系统眼中属于典型的异...