白条延期:背后的风险与策略
白条账单延期的逻辑起点在于用户行为与系统设计的矛盾。当用户面对账单时,延期需求往往源于临时资金缺口或消费节奏的错位。平台通过算法模型预判用户还款能力,将延期选项嵌入到账单界面的视觉层级中,既满足用户对灵活性的期待,又避免过度透支信用额度。这种设计本质上是风险控制与用户体验的平衡产物,延期功能并非无条件开放,而是通过动态评估模型决定是否开放及可延期时长。
延期机制的技术实现依赖于多维度数据的交叉验证。系统会实时抓取用户的消费轨迹、还款历史、账户活跃度等行为数据,结合征信报告中的负债率指标,构建动态评分体系。当用户触发延期请求时,平台会基于评分结果进行风险定价,将延期成本转化为利息调整或额度冻结等隐性约束。这种设计既保障了资金方的收益预期,又为用户提供了一定的缓冲空间,形成风险共担的博弈关系。
用户对延期功能的认知常存在路径依赖偏差。多数人将延期视为常态化的还款选项,却忽视了其背后的使用规则。实际上,延期功能的开放具有显著的时间窗口限制,且可能伴随额度临时冻结或利息倍增等隐性条款。部分用户在未充分理解规则的情况下频繁使用延期,导致信用评分受损,最终被系统判定为高风险用户,进而丧失延期资格。这种认知错位往往源于平台信息披露的模糊性。
延期功能的金融逻辑本质是资金时间价值的再分配。平台通过设置延期利率,将用户延期行为转化为资金成本,同时利用算法模型对延期用户进行分层管理。部分用户可能误以为延期是免费的缓冲工具,但实际上延期利率往往与用户信用等级挂钩,高风险用户需支付更高的资金成本。这种设计既保障了平台的资金安全,也促使用户形成更理性的消费习惯。
在用户权益与平台规则的博弈中,延期功能的使用存在明显的策略空间。部分用户通过刻意延迟还款时间,利用系统评分周期的窗口期,实现信用额度的临时提升。但这种行为本质上是利用系统机制的漏洞,可能面临额度降级或服务限制的风险。平台通过不断优化算法模型,强化对异常行为的识别能力,使得延期功能的使用逐渐从策略性行为转向合规性操作。这种动态平衡反映了金融科技产品在风险控制与用户需求之间的持续博弈。
相关文章
鹿优选先享卡提现规则详解
鹿优选先享卡作为其生态内的首款金融卡,其设计理念的核心在于深度融合鹿优选的购物习惯和便捷理财需求,打造一个极致的消费福利体系。然而,任何金融产品的核心价值在于其灵活度和可操作性,而“提现”无疑是用户体...
黄金市场风云再起:美联储政策与地缘政治双重博弈
美联储政策转向的余震仍在市场回荡,黄金价格在6月触及2400美元/盎司后持续震荡。尽管利率决议释放出降息预期,但美元指数的强势反弹令金价承压,技术面上形成双顶形态的隐忧逐渐显现。市场参与者对联储政策路...
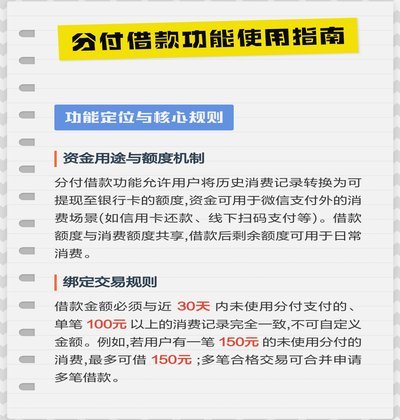
分付提现的正确方法是什么
分付提现的安全性,首要取决于对提现渠道的精确评估。多数平台提供的“秒提”或“极速提现”往往借助第三方支付服务,而这些服务本身便构成风险点。直接与银行卡绑定的提现方式固然便捷,但需仔细核对银行账户信息,...
白条套现:金融风险下的“票据游戏”
企业财务操作中,“白条套出现金”常以隐蔽形式渗透于供应链金融链条。这种行为本质是将商业信用转化为即期资金,常见于上下游企业间。供应商通过接受未到期的商业承兑汇票作为结算凭证,再通过票据贴现或质押融资实...
得物账户余额提现:未实名怎么办?
得物平台的账户余额提现功能依赖于实名认证的完整性,未完成实名认证的账户在提现流程中会遭遇系统性阻拦。平台通过绑定身份证信息与银行账户,构建资金流转的信任链,未实名账户因缺乏可验证的法律主体身份,被判定...
羊小咩平台如何验证其正规性?
论证一个数字平台是否“正规”,绝不能停留于名称和宣传页面的渲染。这是一个高度复杂的风险评估过程,需要从法律架构、运营实体到商业模式的底层逻辑进行多维度的交叉验证。任何缺乏公开可查验主体资质、运营流程与...