微信分付套现是否可行?风险解析
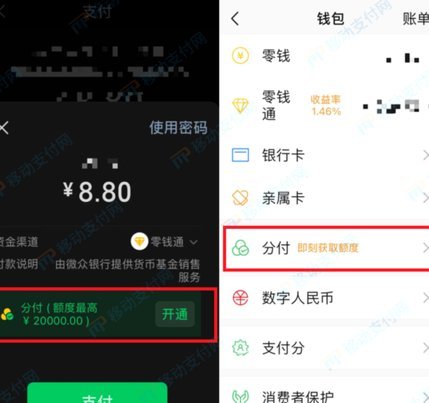
微信分付,其本质并非单纯的支付工具,更像是一种复杂的社交信用机制,因此“可不可以套现”这个问题远比表面看起来复杂得多。早期微信分付的兴起,源于其便捷性与社交属性的结合,允许用户在朋友圈内进行小额、零散的资金流动。然而,微信平台对分付的规则限制始终存在,并且随着时间的推移,这些限制也在不断强化。核心问题在于,微信并未设计成一个可以直接进行资金转账的系统,而是构建了一个基于信任关系的分付网络。这本身就隐含着风险,也为“套现”提供了可能性。 事实上,早期很多通过微信分付套现的案例,都是利用了部分用户对信任关系的过度依赖,以及对操作风险的低估。用户A向用户B转账,用户B的目的是用这笔钱进行投资或消费,然后将资金转给用户C,以此来规避微信的资金流动限制,将资金从个人账户转移到另一个账户,以避免微信的监管,从而达到“套现”的目的。
然而,微信平台对“套现”的打击力度也在不断加大,并且机制也在不断演进。最初,微信对分付金额的上限设置,是对直接套现行为的初步遏制。之后,微信开始利用朋友圈的社交关系进行监控,例如,频繁的、大额的分付可能被视为可疑行为,从而触发风险提示。更重要的是,微信开始重视建立用户之间的信用体系,通过用户间的评价、交易记录等信息来评估用户的信用水平。这些信息被用于微信的风险控制和用户行为管理。随着微信越来越重视个人信息安全,平台对分付的审查也变得越来越严格,例如,对分付的交易记录、用户身份信息等进行了更为细致的审核。这种“精准监管”使得单纯依靠朋友圈的信任关系进行套现变得非常困难。
值得注意的是,“套现”的风险不仅仅在于微信平台的打击,更在于涉及到的各方的风险。用户A如果将其资金转给用户B进行投资,而用户B的投资失败,那么用户A的资金可能就损失殆尽。更重要的是,在复杂的套现网络中,风险的传递速度可能非常快,导致大量的资金在短时间内被抽离,造成市场波动。因此,任何利用微信分付进行套现的行为,都伴随着巨大的风险,不建议尝试。 此外,法律法规也对此进行了规范,明确了微信分付的性质和风险,加强了对相关行为的监管。
从长远来看,微信平台会持续优化其分付机制,进一步规范分付行为,降低套现风险。未来的趋势可能倾向于更加透明、可追溯的资金流动模式,并引入更多的第三方支付服务,以满足用户的不同需求。用户也需要提高警惕,理性看待微信分付,避免盲目参与高风险的套现活动。最终,健康的金融生态系统需要建立在规范、信任和风险控制的基础之上,而不是仅仅依靠社交关系的便利性。 微信分付的未来,更应该回归其原本的社交功能,而非成为非法资金流动的工具。
相关文章
分期乐提现商家:不止是资金流转
分期乐额度提现服务的商家生态,远比表面看起来复杂。其核心在于将消费信贷的“权利”提前转移,让用户在未发生实际消费的情况下即可获得资金,这构建了一种独特的信贷流通模式。提现商家并非简单的现金提供方,他们...
微信分付低风险变现策略
微信分付,本质上是一个高风险的资金池,其“套现”的本质,并非简单的“取钱”,而是利用平台上的资金流动性进行短期变现。要理解“最简单的方法”,首先要摒弃对“一夜暴富”的幻想。微信分付的魅力在于其低门槛和...
得物提现陷阱:套路揭秘
得物余额提现的常见套路往往以"门槛限制"为切入点,通过设置复杂条件诱导用户陷入交易陷阱。部分平台会以"提现额度限制"为由,要求用户完成特定任务或绑定额外账户,实则通过多层跳转完成资金转移。这类操作常借...
分期乐关闭借钱功能方法
近期,一些用户可能遇到了想要关闭分期乐的借钱功能的需求。首先,明确的是,分期乐平台本身允许用户自主选择是否继续使用其借贷服务,因此关闭功能并非不可实现的操作。具体操作步骤如下: 1. **登录账户*...
便荔卡包提现迟迟未到账怎么办?
面对“便荔卡包提现中一天了没到账”的情况,首先要保持冷静。这种情况在金融交易中并非罕见,但了解其背后的原因和处理步骤对于用户来说至关重要。 首先,检查账户状态是否正常。有时系统可能出现延迟或故障导致...
羊小咩如何转化为持续价值
将“变现额度”视为直接的资金等价物,是一个初级认知偏差。资深层面的变现思路,核心在于识别其背后的**服务价值流和生态耦合潜力**,而非单纯的点对点兑换。你必须解构“羊小咩”这种虚拟额度所代表的本质——...