网贷全拒,唯独这家通过
当借款人遭遇“网贷全拒”却唯独某平台通过申请的现象,往往折射出信贷市场中风控模型与用户画像的深层博弈。部分平台可能基于非传统数据源构建评分体系,例如社交行为、消费频次或设备指纹等维度,这些指标在主流机构未纳入评估体系时,可能成为破局关键。但这种差异化策略也暗含风险——若平台过度依赖非常规数据,反而可能因样本偏差导致误判,尤其在用户存在多重借贷记录时,算法可能因权重分配失衡而产生反向筛选效应。
行业监管趋严背景下,部分平台为规避合规风险,选择性放宽准入标准。这种“宽松窗口”往往出现在持牌机构与非持牌机构的灰色地带,前者受制于资本金要求和风险拨备规则,后者则可能通过虚拟资产质押、灵活利率结构等手段降低放贷门槛。但这种策略存在致命缺陷:当市场整体风险偏好下降时,这类平台反而可能因集中度风险暴露而被迫收缩,导致借款人陷入“先易后难”的被动局面。
借款人行为模式的复杂性常被忽视。部分用户在多平台被拒后,可能无意间调整了申请策略——例如降低单次借款额度、更换设备登录或延长申请间隔时间。这些微小变量可能触发某些平台的风控阈值,使其误判为低风险客户。但这种“偶然性通过”本质上属于算法漏洞,长期来看会加剧平台间的恶性竞争,最终损害整个行业的风控生态。
值得注意的是,部分平台通过“先放贷后追偿”的模式实现短期扩张,这种策略依赖于借款人短期内的还款能力而非长期偿债潜力。当用户遭遇资金链断裂时,这类平台往往通过频繁催收、债务重组等手段维持账面平衡,但这种饮鸩止渴的模式终将引发系统性风险。监管层近年对“砍头息”“诱导分期”等违规行为的整治,正是针对此类隐患的精准打击。
信贷市场的深层矛盾在于:平台追求风险收益比的最优解,用户渴望即时资金的确定性,而监管需要在创新与稳定间寻找平衡点。当“网贷全拒”现象常态化时,真正需要反思的不仅是单个平台的风控逻辑,更是整个行业是否已偏离普惠金融的初心。未来的破局点或许在于构建更透明的信用评估体系,让算法的“偶然通过”转化为可解释的“合理准入”。
相关文章
便荔卡包利息:你需要知道的还款技巧
便荔卡包作为一种新兴的支付方式,其利息机制成为用户关注的重点之一。便荔卡包的利息计算通常基于消费额和信用额度之间的差异,即超额部分按日计息。这种设计旨在鼓励持卡人在信用卡限额内合理使用资金,并且给予一...
拍拍贷借款指南:用途、现金还款全攻略
拍拍贷,作为一种线上消费分期服务,其借款用途的灵活性深受用户青睐。然而,不少用户对于借款用途的限制以及后续现金还款的流程存在疑问。实际上,拍拍贷对借款用途的限制相对宽松,并未明确禁止任何用途,只要求用...
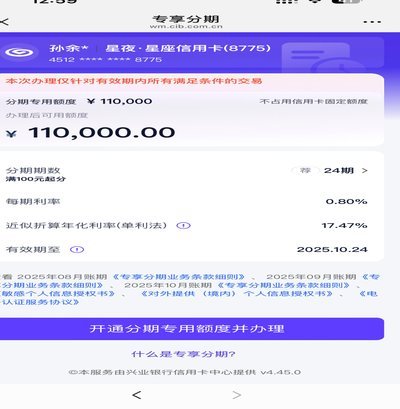
分期乐额度提额指南
## 深度解析:如何有效提升分期乐额度? 在分期消费日益普及的今天,分期乐等平台提供的额度问题成为用户关注的焦点。想要获取更高的信用额度,关键在于理解平台的评分机制和影响因素。 ### 一、影响额度...
羊小咩临时额度发放时间怎么查
在现代金融服务体系中,临时额度作为一种灵活的资金调配工具,正逐渐成为用户解决短期资金需求的重要手段。以“羊小咩”为例,其临时额度的发放时间直接影响用户体验和资金流动性。然而,关于“羊小咩临时额度几号发...
白条套现:金融风险下的“票据游戏”
企业财务操作中,“白条套出现金”常以隐蔽形式渗透于供应链金融链条。这种行为本质是将商业信用转化为即期资金,常见于上下游企业间。供应商通过接受未到期的商业承兑汇票作为结算凭证,再通过票据贴现或质押融资实...
羊小咩提现到账时间受哪些因素影响
羊小咩提现的到账时间,并非一个固定不变的数值,而是受到多重因素的复杂交互影响。理论上讲,如果提现申请流程一切顺利,且在羊小咩平台内资金充足,资金通常能在几分钟到半小时内到账。但这仅仅是理想状态下的最佳...