羊小咩信用钱包绑卡解绑指南:安全移除不再使用的银行卡
在数字金融日益普及的当下,支付账户的安全边界直接关联到资金风险的控制。许多用户在**羊小咩信用钱包**中沉淀了多张银行卡,却对潜在的盗刷风险缺乏警觉。定期审视账户绑定状态,不仅是清理信息冗余,更是建立一道防火墙。当发现不再使用的账户残留时,及时移除能有效阻断非授权扣款路径。这种主动的防御姿态,体现了现代财务管理中对隐私和资金安全的双重重视,将被动等待提醒转变为主动的风险隔离,为后续的消费决策预留了更纯粹的空间。
执行解绑操作时,系统往往会启动多重验证机制,这既是繁琐也是安全屏障。用户需在支付设置入口找到管理卡片板块,逐一核对剩余有效期与交易状态。若涉及自动代扣协议,系统会提示是否先解除签约关系,避免后续产生欠费纠纷。完成身份认证后,旧卡片即失去在该平台调用的权限,但原账户余额与信用额度不受影响。这一过程实质上是对支付工具的一次重新洗牌,确保每一笔资金流向都清晰可溯,杜绝了因信息泄露导致的意外扣款隐患。
解绑完成后,用户在**羊小咩信用钱包**中需关注资金流动的连续性,尤其是涉及自动还款的业务。此时若频繁出现支付异常,往往是账户状态变更的信号。平台通常会保留一定的缓冲期,给予用户重新绑定新卡的时间窗口。理解这一机制有助于避免误以为账户冻结。此外,对于长期闲置的绑定记录,即便解绑成功,历史记录仍会保留一段时间。保持对账单的关注,能够及时发现异常交易记录,将被动处理转化为主动的资金规划,确保金融工具始终服务于实际需求。
更深层次看,**解绑银行卡**不仅是技术操作,更是消费习惯的矫正过程。保留过多卡片容易诱发冲动消费,导致资金分散。清理无用绑定能帮助用户回归理性记账,集中管理主要支付渠道。这种极简主义思维在数字信贷产品中尤为适用,它能减少决策成本。随着时间推移,用户会逐渐发现维持低绑卡数量能提升资金使用效率,降低被营销信息干扰的概率。最终,通过精简工具使用,建立起更稳健的个人信用生态,让金融技术更好地配合长期财务目标。
相关文章
从手写到智能分析
羊小咩作为一位现代职场人士,面对账单时,不再是传统的手写记录和翻找旧账的繁琐过程。如今,羊小咩看账单的方式已经发生了翻天覆地的变化。首先,数字化支付的普及使得账单的记录更加便捷。羊小咩习惯于通过支付宝...
花呗套现手续费及安全风险详解
### 花呗套现手续费与安全性深度解析 #### 1. **手续费:平台抽成还是隐藏成本?**许多用户在尝试通过花呗套现时,首先关心的是手续费问题。表面上,花呗作为蚂蚁借呗的消费信贷产品,本身并不直...
白条额度提取失败的深层原因解析
### 白条额度提取失败:背后的多重迷思与解决路径 #### 信用评估机制与额度提取的微妙关联在探讨白条额度提取失败的原因之前,我们必须首先理解信用评估体系的复杂性。白条作为蚂蚁集团旗下的消费信贷产...
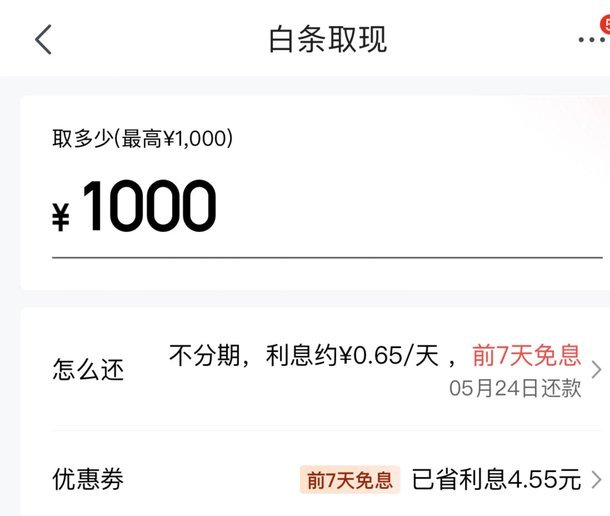
京东白条提现方式
京东白条,作为京东平台的金融服务产品,不仅为消费者提供了购物分期、消费贷款等便利,也为用户提供了便捷的资金管理工具。而提现,作为资金管理的重要环节,自然成为用户关心的焦点。京东白条的提现方式多样,满足...
鹿优选是阿里淘特旗下的电商平台
鹿优选,这个名字对于许多关注电商市场的消费者来说并不陌生。它以精选商品和高性价比著称,在众多电商平台中独树一帜。但提到“鹿优选是哪个公司旗下的”,这个问题却常常引发讨论与好奇。事实上,鹿优选隶属于阿里...
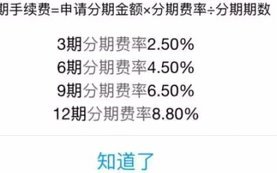
花呗分期:套利费多复杂?
花呗分期“套利”的费用结构远比消费者直观感受到的复杂,它并非单一的“手续费”,而是由多种因素共同决定的一个多维度成本体系。要理解这一体系,首先需要摆脱“分期付款”这种狭隘的认知。花呗分期,本质上是蚂蚁...