分付资金怎么转?合规路径全解析
分付的资金属性本质上是消费信贷额度,而非账户内的可支配现金。这意味着资金流向被严格限定在商户端结算体系内,无法像余额或银行卡那样实现点对点直接转账。许多用户习惯将借贷工具与储蓄账户混同,却忽略了信贷产品的底层逻辑在于场景闭环。当系统拒绝直接划转时,并非功能缺失,而是资金用途管控的必然结果。理解这一边界,是掌握分付流转规则的前提,脱离消费场景的资金调用尝试,往往会在风控环节被自动拦截。
监管框架对消费信贷的流向监控极为严格,资金不得违规流入房地产、投资市场或转化为个人账户现金。分付作为持牌金融机构提供的生活分期产品,其额度发放与清算链路必须遵循反洗钱与贷后管理要求。直接转账会切断交易凭证链条,导致资金用途无法核验,进而触发合规风险。系统通过商户编码与交易快照锁定资金出口,确保每一笔支出都能对应真实消费行为。这种设计虽然限制了流动性自由,却有效切断了套现套利的路径。
若需实现资金的实际流转,只能通过合规的商户结算路径完成转换。用户可将分付额度用于支持分期的实体门店或线上平台,待商家确认收货后,资金进入商户账户。此时可通过商家提供的退款或佣金结算机制,将对应金额以实际现金流形式回流至微信支付余额。此外,部分场景允许将未出账单的消费本金提取为可转出的活期资金,但需支付相应的手续费并重新触发信用评估。流程虽绕,却能在规则框架内打通资金闭环。
掌握分付的流转逻辑,实质是在学习如何管理短期杠杆与现金流的关系。盲目追求额度腾挪容易陷入循环借贷的债务陷阱,而合理将其嵌入日常周转环节,则能发挥其时间价值。建议用户根据自身还款能力设定额度使用阈值,将分付视为支付工具而非提款机。当资金需求具有明确去向时,优先选择专项分期或银行信贷产品更为稳妥。信贷资金的本质是延迟支付权利,唯有让每一笔流向都可追溯、可偿还,才能真正释放其金融效用。
相关文章
分期乐提额至15000的实用技巧
分期乐的额度调整机制本质上是平台对用户信用风险的动态评估。当用户申请提升至15000元额度时,系统会综合分析其历史账单履约率、消费场景多样性、账户活跃度等维度。高频次的小额消费记录能有效证明用户的资金...
花呗取现与征信有何关系?
花呗取现功能,作为支付宝生态系统中的重要组成部分,其与个人征信关系一直备受关注。简单地回答“花呗取现会上征信吗”这个问题并不足以揭示其复杂性,因为答案并非绝对,而是取决于一系列因素。花呗取现,本质上是...
拿去花额度提现全攻略
拿去花是一种在线金融服务产品,用户可以通过这一平台获得额度,并使用这些额度进行消费或提现。但要注意的是,额度的提现并非所有情况下都能实现,这取决于平台的具体政策以及用户的信用状况等因素。 首先,需要...
商业承兑单回收深度解析:流程、风险控制与价值评估
“白条”,即商业承兑单,在商业生态系统中扮演着重要的角色。随着市场经济的蓬勃发展,白条交易量日益增长,其回收方式也逐渐成为一个复杂的议题。简单地将白条“回收”视为一种利润获取,实际上忽略了背后的信用风...
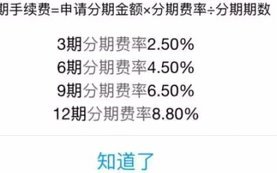
花呗分期:套利费多复杂?
花呗分期“套利”的费用结构远比消费者直观感受到的复杂,它并非单一的“手续费”,而是由多种因素共同决定的一个多维度成本体系。要理解这一体系,首先需要摆脱“分期付款”这种狭隘的认知。花呗分期,本质上是蚂蚁...
网店套现:找对客服,事半功倍
寻找能够有效处理网店套现问题的平台客服,并非简单的搜索功能操作,而是一项需要策略与技巧的过程。首先,务必识别套现行为的发生源头。套现往往围绕虚假交易、恶意退款、或利用平台漏洞进行利益输送,因此精准定位...