最安全的分期通套现攻略
分期通作为消费金融领域的典型产品,其套现操作本质是资金流动性管理需求的延伸。从合规性视角分析,最安全的路径应建立在平台规则允许的框架内,例如通过官方渠道申请提前还款或额度调整。这种操作规避了民间借贷的高利贷风险,同时避免因非法套现导致的征信污点。关键在于理解分期通的底层逻辑——其资金方多为持牌金融机构,合规操作可确保资金流向透明,减少信息不对称带来的潜在损失。
平台风控机制的穿透性分析是安全套现的核心。优质分期通产品通常嵌入多重验证环节,如生物识别、设备指纹、交易行为建模等。用户在操作时需注意,任何试图绕过系统校验的行为都会触发风险预警,可能导致额度冻结或信用评分下降。反观合规操作路径,如通过官方APP提交材料申请额度变更,系统会自动匹配用户资质与资金方风险偏好,这种双向匹配机制能有效降低操作风险。
套现成本结构的拆解是安全策略的重要维度。表面年化利率低于实际资金成本的现象普遍存在,需关注隐性费用如服务费、资金周转费等。安全操作应优先选择与持牌机构合作的渠道,其费用透明度和合规性有金融监管保障。同时,通过比对不同平台的利率折算模型,可识别出实际资金成本最低的方案,避免因短期套现导致长期财务负担。
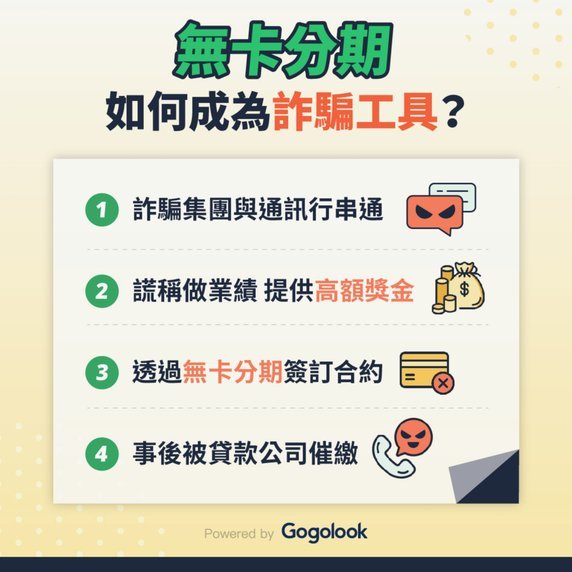
用户行为数据的合规使用是安全套现的保障。优质分期通平台会通过大数据分析建立用户画像,但所有数据处理均需符合个人信息保护法要求。安全操作需避免在非官方渠道泄露身份信息,同时警惕所谓"快速套现"服务可能涉及的诈骗陷阱。通过官方客服渠道确认操作流程,配合平台的合规指引,能在享受资金灵活性的同时,最大限度降低法律和财务风险。
相关文章
花呗能否提现?操作流程与风险指南
花呗作为支付宝旗下的信用消费工具,近年来已成为广大消费者日常购物的重要支付方式之一。然而,关于“花呗如何提现”的讨论却从未停息,这背后反映了用户对资金流动性管理的深层需求。 从技术层面来看,花呗的...
鹿优选匹配禾小包:深度解密高效转化的秘密武器
鹿优选匹配禾小包的核心逻辑在于重构供需关系的动态平衡。通过整合多维数据流,系统将用户行为轨迹、商品属性标签与场景化需求进行深度耦合。这种非线性的匹配机制突破传统推荐算法的局限,采用分层权重计算模型,使...
便荔卡包提现迟迟未到账怎么办?
面对“便荔卡包提现中一天了没到账”的情况,首先要保持冷静。这种情况在金融交易中并非罕见,但了解其背后的原因和处理步骤对于用户来说至关重要。 首先,检查账户状态是否正常。有时系统可能出现延迟或故障导致...
微信分付套现风险取消指南
微信分付的本质是基于信用额度的消费信贷,而非传统的现金贷款。许多用户试图寻找将其“套出来”的最简单方法,其底层逻辑是将预设的消费场景强行转化为资金周转渠道。然而,这种操作在金融风控系统眼中属于典型的异...
羊小咩退款终极指南:流程、规则与避坑点全攻略
羊小咩平台的退款机制本质上是用户与平台之间的信任博弈。申请流程看似简单,实则暗含多重变量。用户需在订单状态处于"已支付"或"待发货"阶段时发起申请,系统会根据商品类型自动匹配退款规则。但值得注意的是,...
资金周转难?别慌,还有这些办法
当面对资金短缺的困境时,许多人可能会首先想到向亲朋好友或者金融机构寻求帮助。然而,在某些情况下,这些途径可能行不通,这时人们会感到无助和焦虑。不过,借不到钱并不意味着没有解决问题的方法,关键在于转变思...