花呗收款码:重塑交易新生态
收钱码的出现,本质上不是一个简单的支付接口升级,它反映的是整个零售生态系统在应对传统现金流瓶颈时的结构性进化。从金融基础设施的角度审视,我们不应将其视为一串数字代码,而要理解其作为一个高效的“流动性桥接点”的功能属性。这个机制成功将原本需要实体现金周转的交易环节,转化为基于预授权信用额度的电子抵扣过程。对于商户而言,这极大地优化了资金沉淀周期,将账期支付模式嵌入到即时的消费场景中,从根本上降低了备货和库存管理中的资本占用压力。它实际上是平台方信用网络对线下实体交易空间进行的一次深度金融化渗透,重新定义了“收钱”的物理形态与时间节点。这种机制的稳定运行,为万亿级的中小微商户群体构建了一个可靠、易于接入的数字化资金回笼通道,其意义远超单纯的支付便利性讨论。
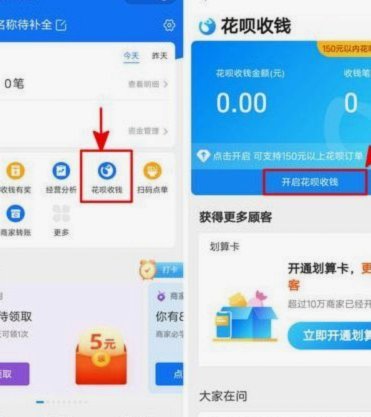
进一步深入分析,该收钱码背后涉及的是一套精密的信用风险管理模型和交易风控体系。当消费者通过花呗生成并使用了此代码时,实际上是平台方对其个人消费能力的一次预先评估与授权锁定。这不仅仅是一次简单的转账行为,它标志着个人日常消费预算的分配权从“即时可用资金”向“信贷信用额度”转移和重构。对于大型支付生态系统而言,维护这种信任链条至关重要——它需要实时计算用户的偿还能力、交易频率以及商品购买习惯,以决定代码背后的限额与稳定性。因此,此机制的持续有效性,根植于平台的强大数据分析能力和其对用户行为模式的高度拟合,构成了一道复杂而严密的金融护城河。理解这一点,就能洞察到花呗支付体系在整个互联网金融版图中的核心枢纽地位。
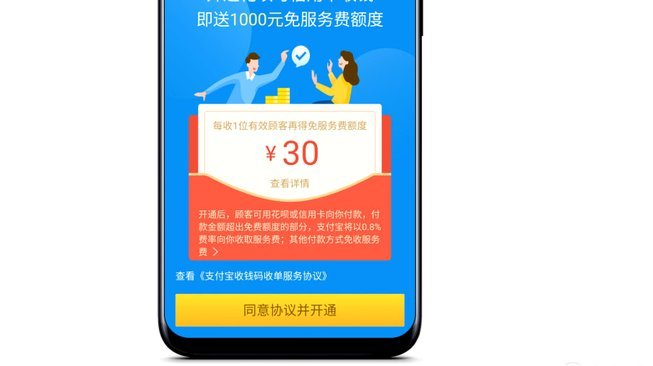
从商贸流通的角度来看,收钱码加速了小本商业的数字化跃迁,极大地降低了交易的摩擦成本。过去依赖现金结算的烟火气十足的小店、街边摊贩,最大的挑战一直是资金周转和存取管理问题。引入电子代扣支付模式后,商户无需再担心找零、盘点或等待银行到账,交易过程被完全自动化且即时化。这使得小规模零售终端的经营复杂度直线下降,释放出原本用于处理现金结算流程的人力成本。这种高效能的资金结算路径,促使商户可以将更多精力投入到提升产品体验和优化服务链条上,从而激发了区域商业升级的内生动力。它推动了传统实体店从单纯的“商品交换点”,转向更注重“金融与消费行为发生场域”的转型。
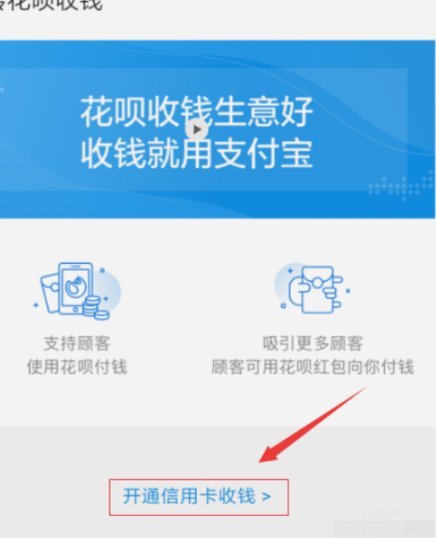
最终的行业意义在于,花呗收钱码等机制标志着中国支付格局已进入一个高度信用化、去现金化的新阶段。用户对电子代扣方式的接受度已经达到一个临界点,它改变了消费者对“付款”这一动作本身的认知——付费不再意味着钱包里必须有实物货币,而更多地是一种“消耗预先获得的数字信贷权利”。这种行为惯性的形成,塑造了一种新的消费节奏和预算观念。未来,随着物联网、直播带货等更复杂商业场景的爆发,此类嵌入式信用结算码将成为主流支付网络不可或缺的基础组件。它指引着整个经济体从传统的物理货币循环模式,迈向一个由数据流驱动、由信用额度支撑的高效数字经济新纪元。
相关文章
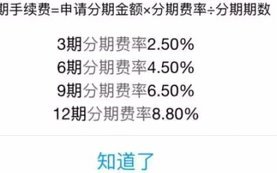
花呗分期:套利费多复杂?
花呗分期“套利”的费用结构远比消费者直观感受到的复杂,它并非单一的“手续费”,而是由多种因素共同决定的一个多维度成本体系。要理解这一体系,首先需要摆脱“分期付款”这种狭隘的认知。花呗分期,本质上是蚂蚁...
携程拿去花揭秘:它并非独立公司,而是携程品牌
携程拿去花,这个名字听起来仿佛一个谜题。它承载着人们对旅行和消费的渴望,也折射出互联网平台商业模式的多元化发展。 但“拿去花”并非一家独立的公司,而是携程旅行网旗下专门针对年轻用户群体推出的全新品牌...
得物购物额度瞬时到账
得物购物额度秒到功能,是近年来电商平台中较为新颖且具有竞争力的一项服务。这一创新不仅优化了消费者的购物流程,也大大提升了用户体验和满意度。从技术层面来看,“秒到”额度的背后,实际上是借助大数据分析与人...
得物额度如何提现
得物,作为一个专注于时尚与消费的电商平台,在用户中积累了广泛的影响力。提及“得物额度提现”,首先需要明确的是,这里的“得物额度”通常指的是平台为用户提供的一种信用支付工具或优惠券形式的虚拟货币。这些额...
花呗秒套平台有哪些?揭秘背后风险与选择
近年来,随着互联网金融的快速发展,“花呗秒套”平台成为了许多商家和个体经营者寻求资金快速周转的新途径。所谓“花呗秒套”,主要是指通过一些特定的应用程序或服务,在短时间内将蚂蚁金服旗下的支付宝账户中的信...
分期乐提额全攻略:如何通过行为科学提高额度?
分期乐的额度评估机制基于多维度数据交叉验证,核心逻辑是通过用户行为轨迹构建信用画像。平台会动态监测账户活跃度、借款频率、还款稳定性等指标,同时结合用户在分期乐生态内的消费数据进行交叉验证。例如高频使用...