白条逾期如何协商延期避免套现风险
白条逾期后,用户常陷入焦虑与被动,此时首要任务是理解平台的风控逻辑。逾期记录会触发系统预警,系统会根据用户历史信用评分、还款能力评估及逾期时长启动分级处理。此时主动沟通比被动等待更有效,建议在逾期后24-48小时内通过官方渠道提交延期申请。需明确告知当前资金状况,提供收入证明或突发事件说明,同时承诺还款计划。平台会根据风险等级决定是否批准延期,高信用用户可争取3-7天缓冲期,但需支付额外服务费。
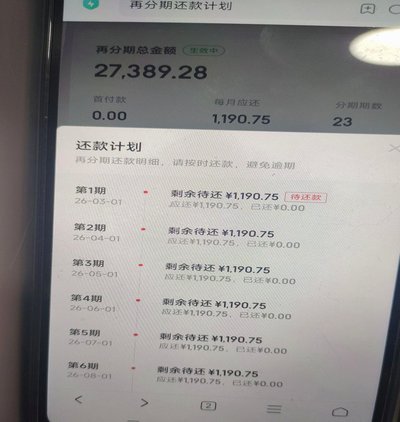
协商延期的核心在于建立信任关系。用户应通过官方App或客服渠道提交申请,避免第三方中介介入。在沟通中需强调自身还款意愿,同时提出切实可行的分期方案。例如,若逾期金额为5000元,可申请分12期偿还,每期420元,需明确标注还款账户及时间节点。平台审核时会参考用户近6个月的还款记录、负债率及资产状况,建议在申请时同步提交银行流水或资产证明,以增强可信度。成功延期后,需立即启动资金规划,避免再次逾期。
套现行为本质是资金链断裂的短期应对,但存在多重风险。部分用户通过第三方平台转移资金,或利用多账户拆分还款,这些操作可能触发风控系统的人工审核。平台会监测异常交易频次、资金流向及账户关联性,一旦发现疑似套现行为,可能直接冻结账户并上报征信系统。此外,套现产生的利息成本远高于正常还款,且可能因资金周转问题导致二次逾期。建议优先通过官方渠道申请延期,而非依赖灰色手段。
长期解决方案需从财务规划入手。用户应建立应急资金池,覆盖3-6个月基本生活支出,避免因突发状况导致逾期。同时可优化负债结构,将高息贷款转为低息分期,或通过信用卡额度调整降低综合成本。若存在持续资金压力,可主动与平台协商个性化还款方案,如延长还款周期、调整还款金额或引入担保措施。关键在于展现还款意愿与能力,而非依赖短期投机行为。
平台方在处理逾期案件时,会综合评估用户信用画像与风险等级。高净值用户可通过资产抵押或担保获得更灵活的延期方案,而普通用户则需严格遵守还款协议。建议用户定期查看信用报告,及时纠正不良信息,同时关注平台政策变动。在协商过程中,保持沟通透明度,避免隐瞒关键信息,这有助于建立长期信任关系。最终目标是通过合理规划,将逾期影响降至最低,而非依赖短期套现手段。
相关文章
花呗套现解封多久?
近期,随着网络金融产品的普及,“花呗帮别人套现”的行为再次成为热议话题。这种行为不仅违反了平台的使用协议,同时也带来了较大的法律和信用风险。一旦被发现或举报,用户可能会面临账户冻结甚至解封时间不确定的...
鹿优选匹配禾小包:深度解密高效转化的秘密武器
鹿优选匹配禾小包的核心逻辑在于重构供需关系的动态平衡。通过整合多维数据流,系统将用户行为轨迹、商品属性标签与场景化需求进行深度耦合。这种非线性的匹配机制突破传统推荐算法的局限,采用分层权重计算模型,使...
深度剖析分期购物平台套现背后的资金流转逻辑与风险
### 分期购物平台的套现逻辑:一场资金流转的暗箱操作 近年来,分期购物平台的崛起让消费金融从单纯的信贷工具,逐渐演变成一种复杂的资金流转渠道。表面上,这些平台为用户提供了一种“先消费后支付”的便利...
得物余额怎么买?积分玩法全解析
得物余额的购买机制,远不止“充值”二字所能概括。它背后蕴含着一套复杂的供应链优化和用户激励体系,本质上是对得物平台活跃度和消费能力的深度认可。传统电商的流量获取成本高昂,得物则通过“余额”这一机制,直...
遇到京东白条可提现怎么办?
近年来,随着金融科技的发展,许多消费者选择使用蚂蚁金服旗下的“花呗”和京东金融的“白条”这类信用消费工具进行日常购物。对于经常在线上线下商家消费的用户来说,“白条取出额度”的情况并不罕见,即在某些合作...
微信分付套现风险取消指南
微信分付的本质是基于信用额度的消费信贷,而非传统的现金贷款。许多用户试图寻找将其“套出来”的最简单方法,其底层逻辑是将预设的消费场景强行转化为资金周转渠道。然而,这种操作在金融风控系统眼中属于典型的异...