鹿优选额度套取真的靠谱吗?
鹿优选作为新兴的信用服务提供者,其额度套取机制的核心逻辑在于用户信用画像的精准匹配。平台通过多维度数据交叉验证,将用户消费能力、还款意愿与额度需求进行动态平衡。这种模式在降低金融机构风控成本的同时,也存在算法偏差导致的误判风险。例如部分用户可能因历史信用记录中的短期逾期被系统误判为高风险,进而被限制额度获取。这种技术性误差往往难以通过常规渠道申诉解决,形成隐性门槛。
从用户反馈看,额度套取的实际效果呈现显著的个体差异。部分用户通过优化消费行为、提升征信评分后成功获取更高额度,但也有案例显示平台存在额度虚高现象。某用户曾通过分期购物提升信用评分,最终获得的额度远低于预期,且需支付额外的手续费。这种市场行为暴露出部分平台在额度展示环节存在信息不对称,用户需警惕表面数据与实际到账金额之间的落差。
平台运营的合规性直接关系到额度套取的可靠性。需关注其是否持有央行颁发的金融牌照,以及业务范围是否涵盖信用额度服务。部分平台以"信用管理"为名开展实质借贷业务,可能涉及违规放贷风险。建议用户通过央行征信中心官网核实机构资质,避免陷入非法金融活动。同时注意查看合同条款中关于额度调整、费用计算的详细说明,防止隐性收费侵蚀实际收益。
额度套取本质上是信用资源的再分配过程,其可靠性取决于平台的风控能力与用户自身的信用维护。建议用户建立长期信用管理思维,通过稳定还款记录提升信用评分,而非依赖短期行为获取额度。同时可对比多家平台的额度政策,选择符合自身财务状况的服务方案。在金融决策中保持理性,避免因追求短期利益而忽视长期信用成本。
相关文章
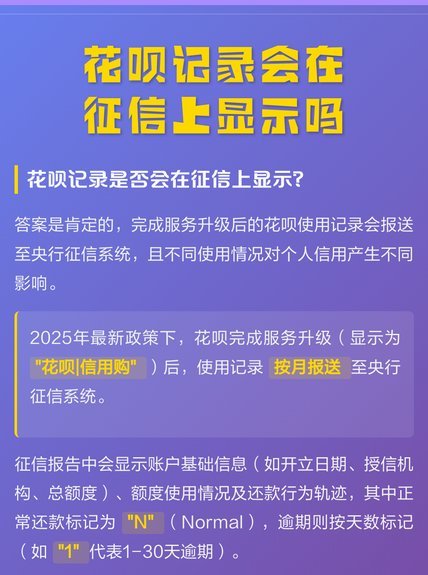
花呗取现与征信有何关系?
花呗取现功能,作为支付宝生态系统中的重要组成部分,其与个人征信关系一直备受关注。简单地回答“花呗取现会上征信吗”这个问题并不足以揭示其复杂性,因为答案并非绝对,而是取决于一系列因素。花呗取现,本质上是...
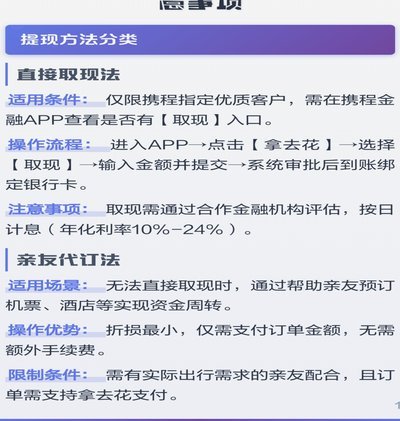
携程的价值,究竟藏在时间、体验与确定性中?
衡量“携程拿去花在哪里看得见”,不能将其简单等同于一次价格对比的胜利,更不能局限于票价的折扣红利。其核心价值锚定在构建一个高度优化的出行闭环,这种回报呈现出系统性和非线性。首先体现在时间维度的成本回收...
花呗背后的套钱逻辑
花呗的野心,远不止支付场景的便捷。其庞大的用户基数、信用评估体系以及数据积累,构成了其“套钱app”的逻辑支撑,而非简单的“借呗”功能。简单理解,花呗的本质是将“消费信贷”与日常支付深度融合,利用用户...
得物卖鞋为何能瞬间变现?
得物作为潮鞋交易的垂直平台,其核心价值在于重构了传统鞋类交易的变现逻辑。平台通过信用支付体系与即时结算机制,将鞋类商品的流动性转化为可量化的时间价值。当用户上传鞋款时,系统会基于历史成交数据、市场热度...
得物购物额度瞬时到账
得物购物额度秒到功能,是近年来电商平台中较为新颖且具有竞争力的一项服务。这一创新不仅优化了消费者的购物流程,也大大提升了用户体验和满意度。从技术层面来看,“秒到”额度的背后,实际上是借助大数据分析与人...
花呗套现8000手续费多少?
花呗套现的手续费构成涉及多重维度的计算逻辑。以8000元为例,核心成本包含支付通道费、资金周转成本及平台服务费。支付通道费通常按交易金额的0.6%-1.2%浮动,具体取决于合作机构的费率政策。资金周转...