京东白条提现骗局揭秘
诈骗分子伪造的“京东白条提现”流程,绝非资金周转或便捷生活方式的体现,而是一场高度设计的认知陷阱。这些套路的核心不在于技术漏洞本身,而是利用了用户对于信贷额度、现金流以及快捷赎回的天然心理预期。他们构建一个虚假的临门一脚——通过声称提供“提现”或“提前支取”的方式,营造出资金可以轻松、高效变现的错觉。深入剖析这些骗局,会发现其所有的操作步骤都绕开了白条真实的财务逻辑边界,强行引入了需要外部确认和额外支付的操作环节,目的始终是诱导用户进行非正常的账户绑定或误缴手续费,一旦资金流向伪造的第三方平台,用户将彻底失去追溯能力。
这些骗局巧妙利用了信贷产品的模糊地带——即“虚拟赎回”的概念。诈骗团伙通常会声称需要通过所谓的“中转平台”“担保公司”或要求用户提供特殊的电子验证流程来完成提现,进一步抬高交易的门槛和复杂度。一旦触及这些额外的操作要求,本质上就已经偏离了正常的金融范畴。真正的资金取出过程是基于白条官方App内明确的操作路径和风控系统审核的。任何声称需要用户主动下载外部APP、提供登录密码进行“二次确认”,或提出需支付“手续费”“提现服务费”才能激活支取额度的要求,都是赤裸裸的警示信号,这实质上是变相地制造了一个资金拦截和套取的流程闭环。
更深层次看,这些陷阱对用户行为模式进行了精准锚定式攻击。他们不直接询问用户的密码或银行卡全卡号,而是通过模拟高压场景下的“急需用款”需求,触发用户在情绪波动时的非理性决策倾向。骗局的伪装往往是极度拟真化的,从界面元素、专业术语到甚至语音通话中的权威感,都经过精心排布。这种系统性的误导,使得目标受害者无法清晰地分辨出流程上的哪一环是官方行为,哪一个环节才是诈骗诱饵。了解这一点至关重要:每一次要求用户“配合”做跨平台操作的行为,都必须用最清醒的质疑态度去解构其合理性依据。
识别这些网络套路的最终防线,在于重塑对信贷产品和资金流转链路的认知边界。白条的任何真实到账流程,都会遵循银行级加密传输和官方App内通知提醒机制,不会通过外部第三方链接或不相关的支付渠道进行“分段、间接”地回款。用户需要将自身的金融安全习惯,从被动的“防范损失”,升级为主动的“识别结构性异常”。当一个提现流程涉及多次跳转、多方角色扮演,并且关键步骤依赖于用户自主支付额外费用时,其必然是在构建一套自洽的骗局叙事。警惕任何声称能够突破官方风控壁垒或提供灰色地带资金周转的“捷径”承诺,保持对自身账户和交易逻辑的绝对理性审视。
相关文章
拍拍借款多久能到账?从流程到银行结算全攻略
“拍拍借款”的到账时间,并非一个固定的数字,而是受到一系列复杂因素影响的动态变量。理解这一机制,远比单纯关注“X天”的承诺更有价值。从技术层面看,“拍拍借款”依赖于实时风控系统、资金划转链路以及银行的...
羊小咩催收:追溯地源,辨别真伪
催收电话号码的归属地往往与债务纠纷的地域属性存在隐性关联。通过分析运营商数据库可发现,羊小咩相关号码多集中于广东、浙江等经济活跃区域,这与催收行业高发地的分布特征高度吻合。值得注意的是,部分号码会刻意...
得物提现陷阱:套路揭秘
得物余额提现的常见套路往往以"门槛限制"为切入点,通过设置复杂条件诱导用户陷入交易陷阱。部分平台会以"提现额度限制"为由,要求用户完成特定任务或绑定额外账户,实则通过多层跳转完成资金转移。这类操作常借...
分期乐借钱功能如何关闭?
分期乐作为一种便捷的消费方式,吸引了大量用户。但随着生活节奏的加快,不少人发现自己陷入借贷循环,难以摆脱分期乐的束缚。在这种情况下,关闭借钱功能成为了许多用户的首要任务。然而,分期乐的平台设置并不简单...
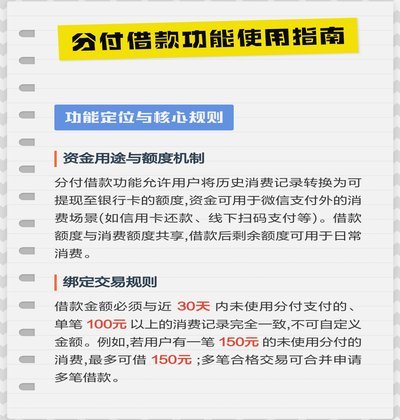
分付提现的正确方法是什么
分付提现的安全性,首要取决于对提现渠道的精确评估。多数平台提供的“秒提”或“极速提现”往往借助第三方支付服务,而这些服务本身便构成风险点。直接与银行卡绑定的提现方式固然便捷,但需仔细核对银行账户信息,...
便荔卡取现额度:提前结清的优势
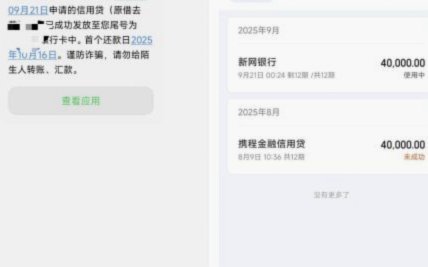
便荔卡包取现额度提前结清,并非简单的按时还款,而是一种策略性的财务管理行为,尤其对于拥有较高消费习惯的客户而言,其价值远不止于避免利息累积。便荔卡,顾名思义,依托其“便捷”特性,其核心在于提供灵活的取...