便荔卡提现流程详解与风控策略
便荔卡提现处理的核心在于资金流转路径的精准控制。从用户提交提现申请开始,系统需通过多层验证机制确认账户合法性,包括生物识别比对、交易行为分析及风险评分模型。这一阶段的智能风控系统会实时评估用户操作轨迹,例如异常登录时间、地理位置偏移或高频提现请求,通过机器学习算法动态调整验证强度。技术架构上,需构建分布式交易处理引擎,确保每笔提现请求在毫秒级完成链路追踪,同时通过零知识证明技术实现隐私保护与合规审计的平衡。
资金清分系统采用分层架构设计,底层通过区块链智能合约实现跨机构结算,中层依托实时清算网络完成多币种转换,上层则通过API网关对接第三方支付渠道。这种架构既保障了资金流转的透明性,又避免了传统清算模式下的延迟风险。在数据安全层面,全链路加密技术覆盖从用户端到结算中心的每个节点,结合动态令牌生成机制,有效防范中间人攻击和数据泄露风险。
反欺诈体系构建了多维防御矩阵,除基础的身份核验外,还引入行为生物识别技术,通过分析用户操作习惯建立动态信任模型。当检测到异常提现行为时,系统会自动触发三级响应机制:初级拦截通过短信验证码二次确认,中级处理由人工审核团队介入,终极防护则启动资金冻结协议。这种分级响应策略在保障用户体验的同时,将欺诈损失率控制在行业领先水平。
用户体验优化聚焦于流程简化与透明化,通过可视化资金流向图示和实时状态追踪,让用户清晰掌握提现进度。智能客服系统整合自然语言处理技术,可自动解析用户疑问并提供分步指引。在异常处理场景中,系统会主动推送补偿方案,例如提供临时额度调整或替代提现渠道,这种主动服务模式显著提升了用户满意度与平台粘性。
相关文章
拍拍贷借款指南:用途、现金还款全攻略
拍拍贷,作为一种线上消费分期服务,其借款用途的灵活性深受用户青睐。然而,不少用户对于借款用途的限制以及后续现金还款的流程存在疑问。实际上,拍拍贷对借款用途的限制相对宽松,并未明确禁止任何用途,只要求用...
得物提现陷阱:套路揭秘
得物余额提现的常见套路往往以"门槛限制"为切入点,通过设置复杂条件诱导用户陷入交易陷阱。部分平台会以"提现额度限制"为由,要求用户完成特定任务或绑定额外账户,实则通过多层跳转完成资金转移。这类操作常借...
扫个人商户码算套现吗?看这里→
扫个人商户码是否构成套现,需结合具体交易场景与资金流向综合判断。个人商户码本质上是支付平台为个体经营者提供的收款工具,其合规性取决于交易是否符合商业实质。若资金来源于真实商品或服务交易,即使通过个人账...
微信分付套现风险取消指南
微信分付的本质是基于信用额度的消费信贷,而非传统的现金贷款。许多用户试图寻找将其“套出来”的最简单方法,其底层逻辑是将预设的消费场景强行转化为资金周转渠道。然而,这种操作在金融风控系统眼中属于典型的异...
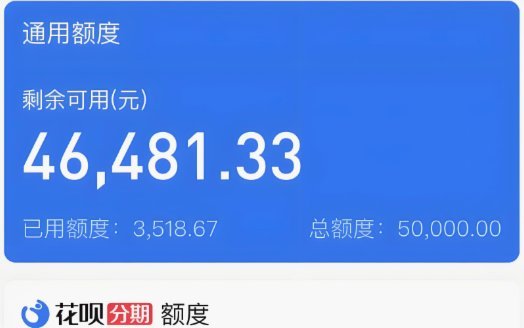
揭秘“套花呗”背后的真相与风险
“啥叫套花呗”是近年来电子商务领域一个颇具争议的话题,尤其在中国的网络消费环境中。所谓“套花呗”,是指用户通过各种手段利用蚂蚁金服旗下的花呗信用支付工具进行超出正常额度或用途范围内的交易行为。这种现象...
回收模式与风险
鹿优选先享卡回收商家的运作机制建立在消费金融与数据流转的交叉点上。这类商家通过整合预付卡、消费积分等金融工具,构建起资金池与用户消费行为的动态关联。其核心逻辑在于利用卡券的流通性实现资金沉淀,同时通过...