分期乐额度为何借不出?揭秘动态风控机制
现代消费信贷产品如“分期乐”的额度受限,其本质讨论的从来不是一次简单的“通过”或“拒绝”问题,而是一套复杂的、动态调整的信用画像构建过程。当用户感受到“额度借不出来”的挫败感时,我们的专业视角必须迅速跳脱出单一的“个人分数”维度。当前的信贷决策,已经超脱于传统信用分数的静态评估,进入了基于大数据流的行为风险建模。银行和金融科技公司所关注的核心,是用户在特定周期内的资金流一致性、偿债节奏的稳定性,以及关键时刻的资金结构弹性。一旦模型捕捉到用户在近期的消费行为中出现了突兀的高波动性,例如短时间内进行大量分散性的小额消费,系统就会自动提高其对用户风险敞口的负向权重,即便用户本身的信用记录优秀,系统也会为了自我风控冗余而主动进行约束,这恰恰是用户理解信贷系统机制,而非仅是追求资金的起点。
深度剖析额度收缩的另一层原因,在于金融机构对“潜在杠杆过度拉伸”的系统性警惕。很多用户在不知不觉中,已经通过多个信贷入口(信用卡、分期贷款、消费贷)占据了远超自身收入模型的虚拟负债墙。从风控模型的角度看,信贷额度并不是一张可以随意调动的虚拟资源,它是一个基于“偿债能力盈余”的实时透支指标。当系统计算得出,用户现有的信贷组合比例已经接近或触及其可接受的“债务容量天花板”时,无论是出于内部策略调整还是应对宏观经济周期的收紧,系统便会设置物理性的额度门槛。因此,用户面临的,更多的是系统层面的“风险预留空间不足”,而非简单的财务能力缺失。理解了这种结构性的约束,才能真正把握消费信贷背后的资金循环逻辑。
我们不能将个人信用额度的变化,单纯归因于个人收入或短期还款记录的波动。宏观经济周期和金融产品本身设定的“业务风险边界”同样具有决定性。例如,当整个信贷市场的信贷投放热度过高、或者某类消费群体的爆单需求突然涌现时,金融机构的内部风控部门往往会采取“一刀切”式的保守策略。这种保守并非针对个人,而是针对整个产品线的系统性风险。从风控角度讲,机构更需要的是在市场剧烈变动期维持资产负债表的绝对稳健,任何可能带来“黑天鹅”事件的额外风险敞口,都会被模型瞬间识别并自动封锁,这种限制的制定,是对整个平台风险管理哲学的高度体现。
面对额度受限这一客观现实,个体的策略调整必须从单纯地“拉高分数”升级为“优化信用结构”。专业的建议绝不是盲目地申请更多贷款来提升额度,而是从全生命周期视角审视信用消费的行为曲线。首要任务是建立稳定的“信用余额缓冲区”,即保持部分透支额度的空档期。其次,应主动且持续地保持小额、定期的消费还款流水,即便不涉及大额消费,也要保持“可信赖的活跃度”。更关键的是,避免在一个周期内,不同类型的信贷产品(如周转性贷款和长期消费贷)集中式地透支信用容量,而是将信贷需求分散化、结构化,从而让用户在整个金融体系内描绘出一个更具可预测性和稳定性、更低风险敞口的信用画像,这才是激活系统额度的底层逻辑。
相关文章
“羊小花”平台真的正规吗?深度风险避坑指南
“羊小花是正规平台贷款”这个说法在当下社会环境中,充斥着一种令人不安的信任与侥幸。作为一名内容创作专家,我需要直视这个现象,并从几个关键维度进行深入剖析。首先,我们要明确“羊小花”这个名称本身就自带一...
花呗天猫“秒套”:真假难辨,如何防范
“花呗天猫秒套”平台,这个概念本身就自带争议,也因此引来了无数的讨论。简单来说,它提供了一种在天猫上批量购买商品,然后通过花呗分期付款的方式,以极高的折扣甚至亏损价出售的模式。然而,要评估其可靠性,绝...
花呗秒套平台:风险与监管博弈
花呗秒套平台的运作本质是通过技术手段绕过风控规则,将虚拟消费额度转化为现实资金流。这类平台往往利用用户对额度提升的迫切需求,构建起"信用评估-额度释放-资金流转"的闭环。其核心逻辑在于挖掘支付宝系统对...
便利卡套现手续费怎么算?
## 便利卡套现手续费的复杂拆解:不仅仅是百分比 许多人选择便利卡进行消费,往往是看中其便捷性和潜在的折扣,但随之而来的套现需求不可避免。手续费的计算并非简单的一百分比,而是取决于多种因素的叠加,且...
得物App官方下载:安全隐私保障
得物app下载官方版的传播路径呈现出独特的生态裂变特征。通过应用商店与官网双轨分发策略,平台构建了闭环式流量池,用户在下载过程中完成身份验证与行为轨迹记录。这种设计不仅强化了平台的合规性,更在潜移默化...
8招轻松实现个人价值变现
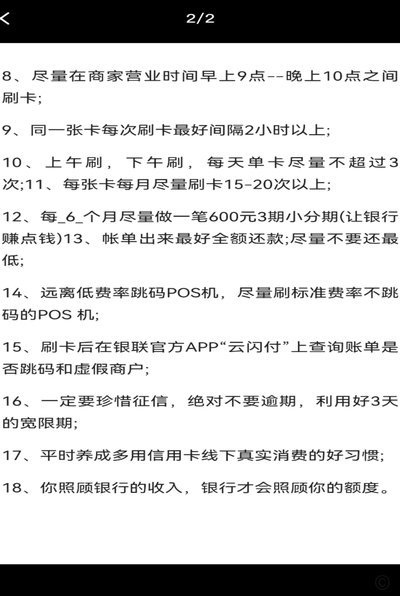
“提现”并非指一夜暴富,而是指在特定领域内,通过掌握策略、付出努力和持续学习,显著提升个人价值并获得可观回报的过程。这“提现”的方式并非一蹴而就,而是一个系统性的变革,需要对自身、市场和潜在机遇进行深...