花呗属于支付宝生态?
花呗作为支付宝生态中的信用支付工具,其本质是蚂蚁集团构建的数字化信用体系产物。该平台通过整合用户在电商、社交、生活服务等场景的消费数据,建立多维信用评估模型。当用户开通花呗时,系统会基于历史消费行为、还款记录、社交关系链等非金融数据进行动态评分,这种模式突破了传统征信体系对抵押物的依赖。值得注意的是,花呗的运营逻辑并非单纯依赖金融数据,而是通过行为数据的持续积累,形成独特的信用资产池,这种数据驱动的信用评估机制正在重塑消费金融的底层逻辑。
在资金流转层面,花呗的运作模式呈现出典型的闭环生态特征。用户通过花呗进行消费时,资金会先流向商户账户,随后由支付宝平台进行资金池沉淀,最终通过与银行的监管账户对接完成清算。这种设计既保障了资金安全,又实现了对消费行为的实时监控。值得关注的是,平台通过智能算法对资金流向进行动态调整,当检测到异常交易时,系统会自动触发风控机制,这种技术介入使花呗在保持便捷性的同时,有效规避了金融风险。
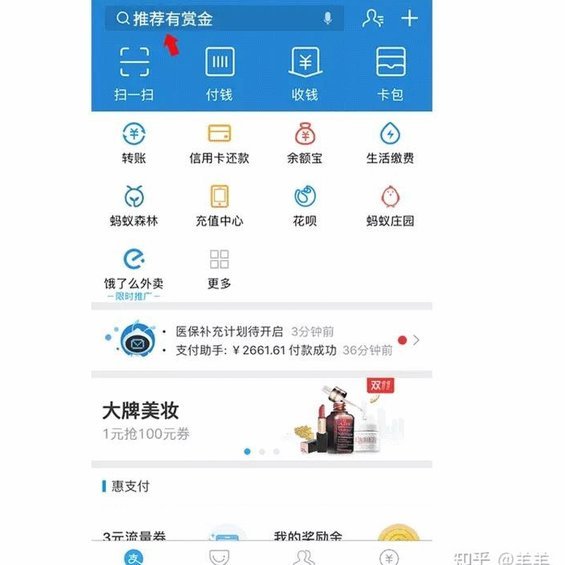
消费行为数据的积累对花呗生态产生深远影响。用户每一次使用花呗的记录,都会转化为可供分析的行为标签,这些标签不仅用于信用评分,更成为精准营销的基础。例如,系统会根据用户的消费偏好推送个性化优惠,这种数据驱动的商业逻辑正在改变传统消费模式。但这种数据优势也带来隐忧,当消费行为被过度量化时,可能形成算法偏见,进而影响用户的金融决策空间。
监管环境的演变持续重塑花呗的运营边界。近年来,随着金融监管趋严,平台不得不调整资金流向透明化策略,例如要求商户披露资金用途,这促使花呗向更合规的金融工具转型。同时,平台通过引入银行系资金,将原本依赖互联网金融的模式转向混合型金融体系。这种转变不仅提升了资金安全性,也使得花呗在合规框架内获得更广阔的发展空间。
技术迭代正在推动花呗向更复杂的金融场景延伸。当前,平台已开始探索区块链技术在信用验证中的应用,通过分布式账本提升数据可信度。此外,AI风控模型的升级使系统能更精准识别欺诈行为,这种技术赋能正在拓展花呗的服务边界。未来,随着跨境支付和供应链金融等场景的渗透,花呗可能从单纯的消费工具演变为综合性的数字金融平台,但如何在创新与监管之间找到平衡,仍是其面临的重大挑战。
相关文章
花呗支付平台:覆盖哪些场景?
花呗作为一个生活方式消费信贷产品,它的支付能力并非独立存在,而是依托于一个庞大的生态系统。说“花呗支付平台有哪些”不如说“哪些场景和商家支持花呗支付”,因为花呗本身并非独立的支付平台,而是蚂蚁集团赋予...
便利卡套现手续费怎么算?
## 便利卡套现手续费的复杂拆解:不仅仅是百分比 许多人选择便利卡进行消费,往往是看中其便捷性和潜在的折扣,但随之而来的套现需求不可避免。手续费的计算并非简单的一百分比,而是取决于多种因素的叠加,且...
遇到京东白条可提现怎么办?
近年来,随着金融科技的发展,许多消费者选择使用蚂蚁金服旗下的“花呗”和京东金融的“白条”这类信用消费工具进行日常购物。对于经常在线上线下商家消费的用户来说,“白条取出额度”的情况并不罕见,即在某些合作...
5000元套现消费,你真的想清楚了吗?
即刻将“要紧”这个词汇从一个纯粹的财务评估维度,提升到一个复杂的心理与结构性问题上去审视。当我们面临“拿去花套现5000元是否要紧”的拷问时,其核心病灶并非出在这区区五千元的金额本身,而是源自一种即时...
揭秘“套花呗”背后的真相与风险
“啥叫套花呗”是近年来电子商务领域一个颇具争议的话题,尤其在中国的网络消费环境中。所谓“套花呗”,是指用户通过各种手段利用蚂蚁金服旗下的花呗信用支付工具进行超出正常额度或用途范围内的交易行为。这种现象...
花呗套现真的安全吗?风险与真相深度揭秘
花呗套现,这个概念在支付领域早已不是新鲜事物。它利用花呗的免息期和灵活的还款方式,将商品消费转化为短期资金流动,为用户提供了一种“借钱买”的模式。然而,“花呗套付款”的可靠性和安全性,却是一个复杂且备...