海鸥网贷平台:数据驱动的信用风险探析
在数字金融化浪潮的推力下,个人信贷市场呈现出前所未有的扩张态势。许多如海鸥网贷平台这类依托互联网技术构建的信贷服务入口,将传统的借贷模式具象化为算法拟合的金融体验。它们极大地降低了信息壁垒,让资金流转速度达到空前的效率,从而填补了传统银行系统对部分高风险、小额资金需求的空白。然而,这种高度依赖数据和模型的运行逻辑,也带来了系统性的盲区。用户看到的,往往是精巧的交互界面和个性化的审批流程;隐藏在表象之下,却是一套以用户画像和数据点为唯一支撑的价值评估体系。这种商业模型的核心矛盾在于,它在提供即时便利性的同时,也在系统性地抬高了非抵押、非监管下的信用风险门槛,使得风险的传递路径高度隐蔽和非线性。
深入审视这类网贷平台的底层风控模型,其本质已远超简单的信用评分。它们依赖于对海量非结构化数据的深度挖掘,从社交关系链、消费习惯乃至地理移动轨迹中提取信号,构建出所谓的“全维度画像”。这套模型在识别优质客群方面无疑具备效率,但同时也天然携带了数据偏差和算法偏见的巨大风险。平台的决策机制往往是黑箱式的,借款人难以理解模型给出拒绝或高息定价的底层逻辑。这种信息不对称性,使得借款人处于极度的劣势,缺乏有效的申诉和修正机制。当用户过度依赖平台提供的便捷性时,他们忽略了风控模型并非绝对客观的真理,而仅仅是服务于盈利最大化的技术工具,这构成了整个生态最脆弱的信任基点。
从宏观监管角度看,网贷平台的快速迭代与监管框架的滞后形成了尖锐的张力。在缺乏统一的、跨地域的信用数据共享标准和强制性的风险敞口限制时,部分缺乏实质监管约束的海鸥网贷等机构,极易将系统性风险通过“游离资金”的形态传导出去。它们构建的往往不是一套完整的金融服务体系,而是一张分散的、碎片化的风险网络。一旦部分参与主体因资金链断裂或过度扩张而崩塌,其产生的连带清算风险,绝非简单的资金周转问题。真正的系统性挑战,在于如何将原本分散在无数离散平台上的个体风险,有效纳入国家层面的宏观审慎管理体系,避免其在金融体表化过快扩张时引发不可控的连锁反应。
构建一个可持续、健康的数字信贷生态,必须从数据治理和流程透明度入手进行结构性改革。平台必须将“算法黑箱”转化为可被审计和解释的“决策透明窗口”。这意味着信贷评估模型不能仅仅停留在预测风险的层面,还必须提供清晰的、可反馈的改进路径,将风险评估过程的知识交还给用户。此外,只有将监管的重点从单纯的事后惩罚转向事前的机制建设,强制建立行业公认的、覆盖全生命周期的信贷数据标准,才能真正解决信任成本和信息不对称性。只有完成了从“信息贩卖者”到“信贷赋能者”的底层逻辑升级,海鸥网贷这类平台才有可能从一个高风险的金融创新体,蜕变成一个符合国家治理体系要求的稳健金融服务设施。
相关文章
羊小咩的300元消费哲学
在当今社会,消费观念日益个性化和多元化。以羊小咩这个虚拟角色为例,其设定的消费额度只有三百元,这一独特的条件背后蕴含着深刻的社会意义与经济考量。一方面,这反映了年轻一代消费者对于简约生活方式的认可——...
拍拍借款入口消失了吗?深度解析背后的风控逻辑
### 拍拍借款入口变化背后的隐秘逻辑 最近有不少用户在社交媒体上询问:“拍拍用借款入口在哪里 出来了”,这看似是一个简单的功能消失问题,实则折射出平台信用体系重构与用户需求错配的深层博弈。作为京东...
拿去花额度提现全攻略
拿去花是一种在线金融服务产品,用户可以通过这一平台获得额度,并使用这些额度进行消费或提现。但要注意的是,额度的提现并非所有情况下都能实现,这取决于平台的具体政策以及用户的信用状况等因素。 首先,需要...
携程通积分变现技巧全攻略
在当今互联网时代,携程作为中国领先的在线旅行服务公司,其会员体系和积分机制吸引了大量用户。然而,如何将携程通积分高效地转化为现金或其他实际收益,成为了许多用户的关注点。本文将深入探讨携程通套现的最简单...
花呗分期:套利费多复杂?
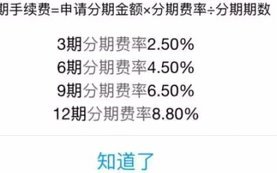
花呗分期“套利”的费用结构远比消费者直观感受到的复杂,它并非单一的“手续费”,而是由多种因素共同决定的一个多维度成本体系。要理解这一体系,首先需要摆脱“分期付款”这种狭隘的认知。花呗分期,本质上是蚂蚁...
网贷评分不足怎么办?修复时间参考
网贷综合评分的骤降,对借款者而言无疑是一场突如其来的冲击,也可能直接影响到后续贷款的可行性。但这并非绝望的终点,而是一个调整策略、重新审视自身财务状况的契机。要理解“网贷综合评分不足多久养好”这个问题...