携程拿去花究竟是啥?深扒旅游背后的金融秘密
当我们剥离“携程拿去花”表面上的借贷工具属性,会发现它本质上是“场景化金融”在旅游生态中的深度渗透。它并非一个孤立的金融产品,而是携程通过信用额度,试图将原本碎片化的旅游预订行为,与实时的支付能力进行强耦合。这种模式的逻辑在于,它不再让用户在“预算”与“向往”之间做减法,而是通过金融杠杆的引入,试图在用户产生出行冲动的一瞬间,提供一种即时的、无缝的支付补充。这种金融工具与预订场景的深度融合,实际上是在重塑旅游消费的决策链条。
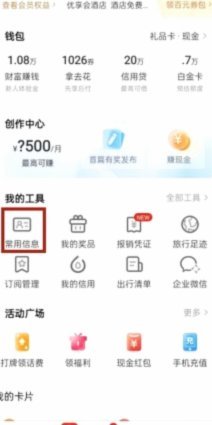
这种模式的出现,深刻改变了中产阶级及高频出行人群的消费心理结构。传统的旅游支出往往受限于即时的现金流状态,用户需要在“省钱”与“体验”之间进行艰难的取舍。而“拿去花”这类信用额度的存在,实际上是在为用户的消费决策提供一种“流动性补偿”。它通过将未来的现金流提前映射到当下的出行体验中,降低了用户支付高品质酒店或长途航线的心理门槛。这种从“资产驱动型消费”向“信用驱动型消费”的微观转变,极大地扩充了旅游产品的溢价空间,让原本可能因预算不足而放弃的升级型消费变得触手可及。
从底层逻辑来看,这类平台的竞争壁垒并非单纯的资金成本,而是基于旅游大数据构建的精准风控模型。与传统银行基于收入、资产等静态指标的授信逻辑不同,依托于携程生态的信用评估,拥有更为丰富的动态维度:用户的出行频率、酒店偏好、行程复杂度乃至消费习惯。这种基于真实行为轨迹的数字化画像,使得信用额度的发放更具“场景针对性”。这种数据的闭环能力,使得金融服务能够精准地匹配到用户即将发生的消费需求,实现了从“人找钱”到“钱找场景”的供给侧结构性变革。
然而,这种场景化金融的扩张也伴随着消费杠杆与风险管理的双重挑战。当信用额度变得像支付工具一样便捷时,用户极易在无感化的消费中产生过度支出的错觉。对于平台而言,如何在提升用户粘性与控制坏账风险之间寻找平衡点,不仅考验着算法的深度,更考验着生态系统的抗风险韧性。金融工具的本质是杠杆,它能放大消费的愉悦感,也可能放大财务压力。因此,衡量这类平台成功与否的标准,不应仅仅看其授信规模的增长,更应看其如何引导用户在健康的消费节奏下,实现旅游体验与财务健康的协同增长。
相关文章
羊小咩的300元消费哲学
在当今社会,消费观念日益个性化和多元化。以羊小咩这个虚拟角色为例,其设定的消费额度只有三百元,这一独特的条件背后蕴含着深刻的社会意义与经济考量。一方面,这反映了年轻一代消费者对于简约生活方式的认可——...
信用卡套现取现违法吗?风险和法律红线全解析
### 拿去花套现回收商家 取钱违法吗? 在当前经济环境下,信用卡套现已经成为一个备受关注的话题。所谓“拿去花套现回收商家取钱”,是指通过虚构交易将信用卡中的额度转化为现金,并通过某些商家进行资金回...
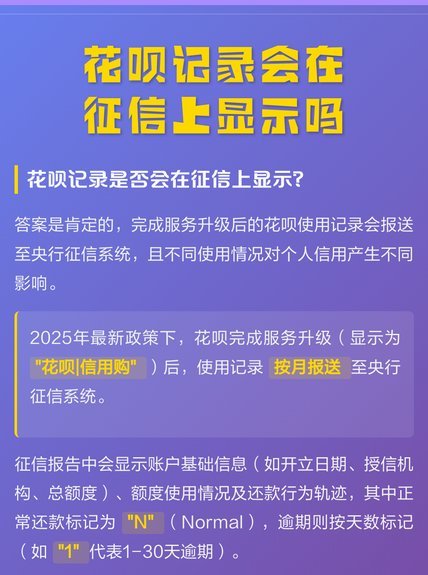
花呗取现与征信有何关系?
花呗取现功能,作为支付宝生态系统中的重要组成部分,其与个人征信关系一直备受关注。简单地回答“花呗取现会上征信吗”这个问题并不足以揭示其复杂性,因为答案并非绝对,而是取决于一系列因素。花呗取现,本质上是...
取花致富 三大误区
时间在自然界中遵循着严谨的法则,任何试图加速或扭曲这一进程的行为,都会遭遇反噬。从园艺到金融,从个人成长到企业发展,都蕴含着类似的规律。想要从某个事物中“拿取”当下能产出的“花”,避免严重的损失与遗憾...
得物额度怎么看?在哪里能查到?
**得物额度取现在哪里看到** 在得物这个新兴的潮流电商平台中,"额度"是衡量用户消费能力的重要指标之一。无论是品牌球鞋、限量潮品还是电子产品,用户在购买商品时往往需要使用平台提供的额度来完成交易...
美团月付如何实现现金提取技巧指南
美团月付取现,实际上是利用美团提供的“分期付”服务进行的现金周转。其核心机制并非传统意义上的提现,而是将原本未来消费的额度提前变现。用户首先需要开通美团的分期付功能,并通过信用评估获得相应的授信额度。...