网贷申请屡拒?解决方法来了
网贷拒批并非偶然,而是系统性筛选下的必然结果。近年来,随着持牌消费金融公司、银行系网络贷款平台以及小贷公司的竞争加剧,各家机构都在收紧风控标准。拒批率居高不下,背后折射出的是整个信贷市场的系统性风险偏好收紧。许多申请者同时向多家平台发起申请,却遭遇"全军覆没"的结局,这已经不是个例而是普遍现象。
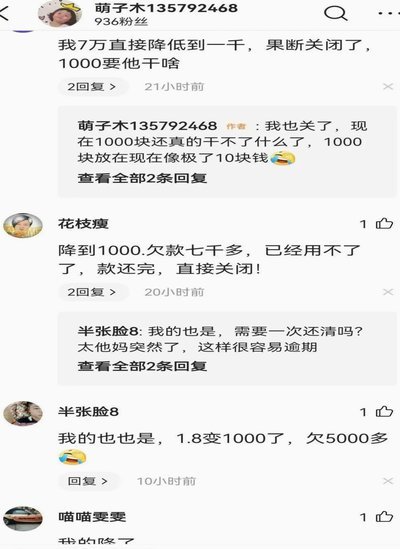
这背后隐藏着三个关键维度:首先是信用评分体系的差异化,不同平台使用不同的征信数据解读模型,有的侧重央行征信报告中的"查询记录",有的则关注"当前逾期"的具体金额;其次是收入验证机制的严格程度,部分平台对非标准薪资、个体户收入等采用更复杂的核实流程;第三是负债率红线的设置,即便看似不高的月供,但若叠加已有的消费信贷总额,就可能触发平台的自动拒批机制。
要突破这一困局,必须从三个层面进行调整:其一,主动降低负债规模,清偿部分已有的信用贷款产品;其二,完善收入证明材料,提供银行流水、税单等标准化文件;其三,选择差异化竞争的平台,例如某些平台偏好有稳定公积金缴存记录的申请人,而另一些平台则对有房产抵押的客户更为宽容。值得注意的是,网贷申请并非单纯比拼资质,合理安排申请时间、避开系统高峰期也能提升成功率。
更深层次的解决方案在于建立信用档案的主动管理意识。定期通过央行征信系统查询个人信用报告,纠正可能存在的数据错误,关注"被查询记录"的频次,避免因过于频繁的申请导致评分下降。对于信用瑕疵的申请人,不妨考虑通过担保人、银行抵押贷款等替代方式突破瓶颈,同时也可以关注典当行、信用合作社等非主流融资渠道的开放性。
最后需要警惕的是,切忌转向无资质的民间借贷。一些打着"轻松过审"旗号的地下中介,往往收取高额手续费,甚至提供虚假材料协助申请,最终导致更大的财务损失。真正的解决之道在于理解网贷审批机制,培养健康的负债观念,将贷款视为工具而非目的。
相关文章
提高得物额度的秘诀
首先,我们需要明确的是,“得物额度”通常指的是用户在得物平台上的信用额度或购物能力上限。提高这一额度的关键在于增加你在平台内的现金价值以及良好的交易历史记录。以下几点建议可以帮助你实现这一目标: 1...
微信套现:隐蔽的支付陷阱
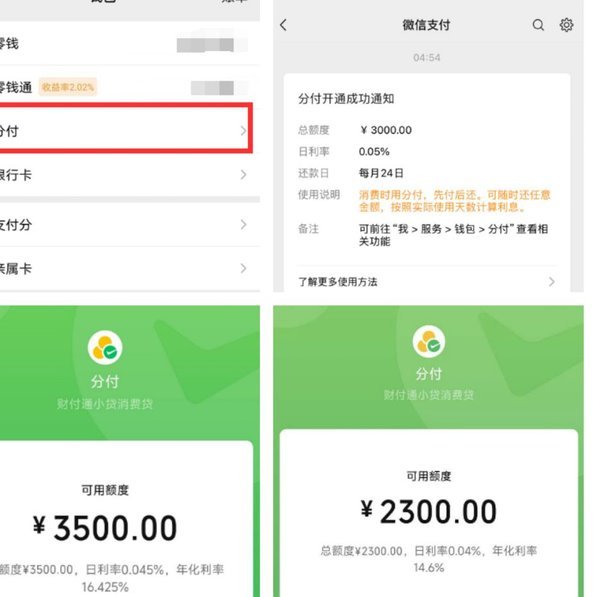
微信分付套现平台的核心逻辑依赖于支付系统的漏洞与用户行为的诱导。部分平台通过拆分交易金额、伪造支付场景或利用分付额度的弹性,将原本用于消费的额度转化为可提取的现金。例如,某些平台会引导用户通过多个账户...
携程“拿去花”可套现?
携程的“拿去花”是其推出的一种消费金融服务,旨在为用户提供便捷的旅游和生活消费贷款。然而,“套现”的概念通常指的是将信用卡额度中的信用转化为现金提取,而并非所有消费信贷产品都支持这样的操作。“拿去花”...
分期乐额度提额指南
## 深度解析:如何有效提升分期乐额度? 在分期消费日益普及的今天,分期乐等平台提供的额度问题成为用户关注的焦点。想要获取更高的信用额度,关键在于理解平台的评分机制和影响因素。 ### 一、影响额度...
花呗余额如何提现到银行卡?
近年来,随着移动支付的普及和金融科技的发展,“花呗”这一信用消费方式深受用户喜爱。然而,在享受便捷的同时,不少用户 首先,要明确的是,并不是所有的“花呗”余额都能直接提现。通常情况下,当您使用了“花...
便荔卡取现额度:提前结清的优势
便荔卡包取现额度提前结清,并非简单的按时还款,而是一种策略性的财务管理行为,尤其对于拥有较高消费习惯的客户而言,其价值远不止于避免利息累积。便荔卡,顾名思义,依托其“便捷”特性,其核心在于提供灵活的取...