分期乐APP:消费便利背后的金融智慧与风险思考
在当前快速消费迭代的经济环境里,分期支付和信贷工具已经成为主流的交易底层逻辑。分析分期乐这类应用,我们讨论的绝不是一个简单的消费入口的好坏,而是其背后构建的消费冲动与实际支付能力之间的微妙平衡点。这类平台极大地降低了消费的“金融壁垒”,让原本需要积攒资金的物品,在用户心理层面可以即时获取。这种便利性毋庸置疑,它高效地承接了市场对“即时满足感”的巨大需求。然而,从专业金融视角的审视,我们必须剥离其便捷的表象,深入审视其底层的数据流转模型和用户引导机制。平台如何通过算法推荐锁定用户的消费痛点,促成资金的快速周转,才是理解其价值核心的关键。
其产品生态的构建展现了惊人的市场渗透力。这类应用往往不是孤立的支付工具,而是与电商巨头、品牌渠道深度绑定的流量节点。用户在体验分期支付的顺畅流程时,往往会进入一种“信用错觉”——误认为自己拥有的是购买力,而非借贷资格。这种心理诱导,促使用户将原本按需购买的必需品,升级为账单上的“可选消费”。平台方的盈利模式天然依赖于时间差和利息差。用户越依赖其推荐的“高价值、急需购入”的产品,越难在正常的预算规划体系内进行自我克制。因此,从用户教育的角度看,这类App最大的“价值”,在于为资本找到了高效捕捉和引导消费者周期性消费周期的路径。
任何分析必须将风险指标摆到聚光灯下,否则就失之偏颇。用户关注的往往是“能买多少”,而忽略了“能否持续还清”。我们必须警惕的,是分期结构设计的隐蔽性。高额的综合年化利率、周期性的手续费、以及不同节点叠加的费用,往往分散在用户快速滑动的界面深处,并未被高亮警示。这些复合型费用使得整体的实际融资成本远远高于最初的目测费用。真正的消费者风险,并非出在App本身的设计,而是出在用户将“信贷额度”与“个人实际收入”混为一体的认知错位上。当消费的节奏被放大了,还款的压力周期性累积,就构成了典型的消费陷阱循环。
成熟的个人财务规划,绝不应该将信贷工具视为解决生活问题的“万能钥匙”。如果要批判或认可这类App的价值,我们更应该着眼于其作为“工具”的定位,而非“解决方案”。对于使用者而言,批判性思维是唯一的防火墙。在使用分期支付前,用户必须强制性地执行“延迟满足模型”:将购买的物品抽象化,列出其是否属于“必需升级”而非“情绪化替代”。更深层次的财务自律,要求用户建立独立于信贷额度的“硬预算”模型。当分期乐或任何金融工具的推荐弹出时,用户应当具备一种主动的、审视的视角去观看它,而不是被其强大的消费叙事所裹挟,才能真正实现从“按需消费”到“规划生活”的跃升。
相关文章
分期乐购物额度怎么用更划算
分期乐的购物额度本质是信用额度的延伸,其使用逻辑建立在消费场景与资金流的精准匹配上。用户需通过平台提供的额度计算器预判消费能力边界,例如在购买高价数码产品时,需结合自身月收入与还款能力评估分期期数。平...
白条额度提取失败的深层原因解析
### 白条额度提取失败:背后的多重迷思与解决路径 #### 信用评估机制与额度提取的微妙关联在探讨白条额度提取失败的原因之前,我们必须首先理解信用评估体系的复杂性。白条作为蚂蚁集团旗下的消费信贷产...
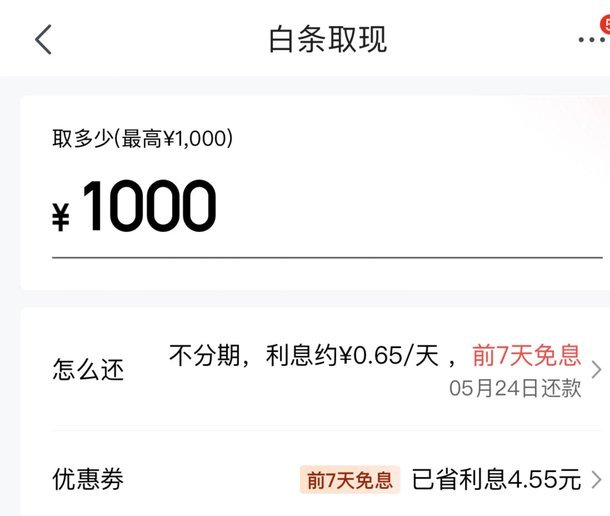
京东白条提现方式
京东白条,作为京东平台的金融服务产品,不仅为消费者提供了购物分期、消费贷款等便利,也为用户提供了便捷的资金管理工具。而提现,作为资金管理的重要环节,自然成为用户关心的焦点。京东白条的提现方式多样,满足...
如何有效协商羊小咩延期还款?掌握这些关键策略
羊小咩协商延期还款,首先需要明确的是,这绝非简单的“延迟还款”,而是一场风险管理与信用维护的博弈。债权人,无论是银行、金融机构还是个人,都基于贷款的风险评估,设定了相应的利率、还款方式和违约条款。延期...
得物卖鞋为何能瞬间变现?
得物作为潮鞋交易的垂直平台,其核心价值在于重构了传统鞋类交易的变现逻辑。平台通过信用支付体系与即时结算机制,将鞋类商品的流动性转化为可量化的时间价值。当用户上传鞋款时,系统会基于历史成交数据、市场热度...
得物购物额度瞬时到账
得物购物额度秒到功能,是近年来电商平台中较为新颖且具有竞争力的一项服务。这一创新不仅优化了消费者的购物流程,也大大提升了用户体验和满意度。从技术层面来看,“秒到”额度的背后,实际上是借助大数据分析与人...