花呗能否提现到银行卡?揭秘风险与真相
花呗的底层逻辑是信用支付工具,而非流动资金提现渠道。许多用户试图寻找“提现”路径,本质上是对消费信贷与现金贷概念的混淆。花呗的设计初衷是围绕“先消费后还款”的场景构建,其额度仅能在特定的商户交易链路中生效。当这种信用额度被试图强行转化为银行卡内的流动资金时,便脱离了支付工具的正轨,进入了一个极具风险的灰色地带。这种转化并非官方功能,而是利用交易闭环漏洞进行的非正规操作,其本质是对消费场景的虚假模拟。
目前市场上所谓的“花呗提现”方案,大多依赖于伪造交易、中转支付或第三方商户代垫等手段。这些路径往往通过在不具备真实购物行为的情况下制造订单流,将信用额度转化为现金。然而,这种操作隐藏着巨大的技术对抗风险。支付宝的实时风控引擎集成了海量的反欺诈算法,能够敏锐识别出异常的资金往来轨迹、非正常的交易频率以及与用户常态化消费习惯严重背离的行为。一旦这些“虚假交易”被系统判定为违规套现,不仅提现链路会瞬间中断,用户的支付生态也会受到波及。
从经济成本的角度审视,这种违规提现往往伴随着极高的隐性成本与风险溢价。非法中介或第三方平台为了覆盖其潜在的坏账损失和操作难度,通常会收取极其高昂的手续费,这种费用甚至可能达到额度的5%至10%
最终的影响不应仅仅停留在资金层面,更在于个人数字信用资产的毁灭性打击。在现代金融体系中,支付宝不仅仅是一个支付软件,更是个人征信与数字身份的重要载体。一旦被系统标记为“违规套现”或“异常交易”,用户面临的不只是花呗额度被降低甚至封禁,更有可能导致整个账户的支付权限受限,甚至影响到关联的芝麻信用评分及其他金融产品的申请。这种由点及面的信用降级,在数字经济时代意味着个人在金融服务领域的某种“社会性隔离”,其长期负面效应远超单次违规带来的短期收益。
相关文章
花呗转现:别踩坑!这些套路你了解吗?
花呗转现平台的运作模式本质上是通过伪造金融合规性,将用户对信用额度的焦虑转化为可收割的流量。这类平台往往以"额度提升""快速提现"等承诺为诱饵,利用算法筛选出对资金周转有迫切需求的群体。其核心逻辑在于...
京东白条提现方式
京东白条,作为京东平台的金融服务产品,不仅为消费者提供了购物分期、消费贷款等便利,也为用户提供了便捷的资金管理工具。而提现,作为资金管理的重要环节,自然成为用户关心的焦点。京东白条的提现方式多样,满足...
得物上的货,真假难辨?
得物,原名“毒”,以其独特的鉴真机制和“一口价”模式,吸引了大量球鞋和潮流服饰的爱好者。围绕其货品真伪的质疑从未停止,这并非简单的消费纠纷,而是平台商业模式与消费者信任建立间的一种微妙张力体现。得物初...
携程通积分变现技巧全攻略
在当今互联网时代,携程作为中国领先的在线旅行服务公司,其会员体系和积分机制吸引了大量用户。然而,如何将携程通积分高效地转化为现金或其他实际收益,成为了许多用户的关注点。本文将深入探讨携程通套现的最简单...
花呗分期:套利费多复杂?
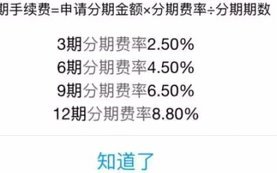
花呗分期“套利”的费用结构远比消费者直观感受到的复杂,它并非单一的“手续费”,而是由多种因素共同决定的一个多维度成本体系。要理解这一体系,首先需要摆脱“分期付款”这种狭隘的认知。花呗分期,本质上是蚂蚁...
得物提现银行卡操作指南
得物平台提现到银行卡,对于很多熟练使用平台的买家来说,看似简单,但实际上涉及到多个环节,并且流程也并非一成不变。理解得物提现机制的关键在于它并非直接将收益转入你的银行卡,而是通过“得物钱包”作为中间桥...